Visitas de verificación del RFC: La SCJN confirma la facultad discrecional del SAT

La autoridad tributaria no requiere de un aviso previo de cambio de domicilio por parte del contribuyente para iniciar una visita de verificación. Conoce la tesis que reafirma las facultades de comprobación del SAT.

Facultades discrecionales y actuación "de oficio"
Mantener el domicilio fiscal correctamente registrado y localizable ante el Servicio de Administración Tributaria (SAT) es una de las obligaciones más críticas para cualquier empresa. Recientemente, un contribuyente promovió un juicio de nulidad argumentando que el SAT había emitido una orden de visita de verificación del RFC de manera ilegal, ya que la empresa consideraba que dicha visita solo podía generarse como respuesta a un trámite (aviso de cambio de domicilio) solicitado por el particular.

La resolución de este caso escaló, generando un criterio relevante del Semanario Judicial de la Federación (Tesis: VI.3o.A.37 A 12a.) que despeja cualquier duda sobre el alcance de las facultades de la autoridad hacendaria.

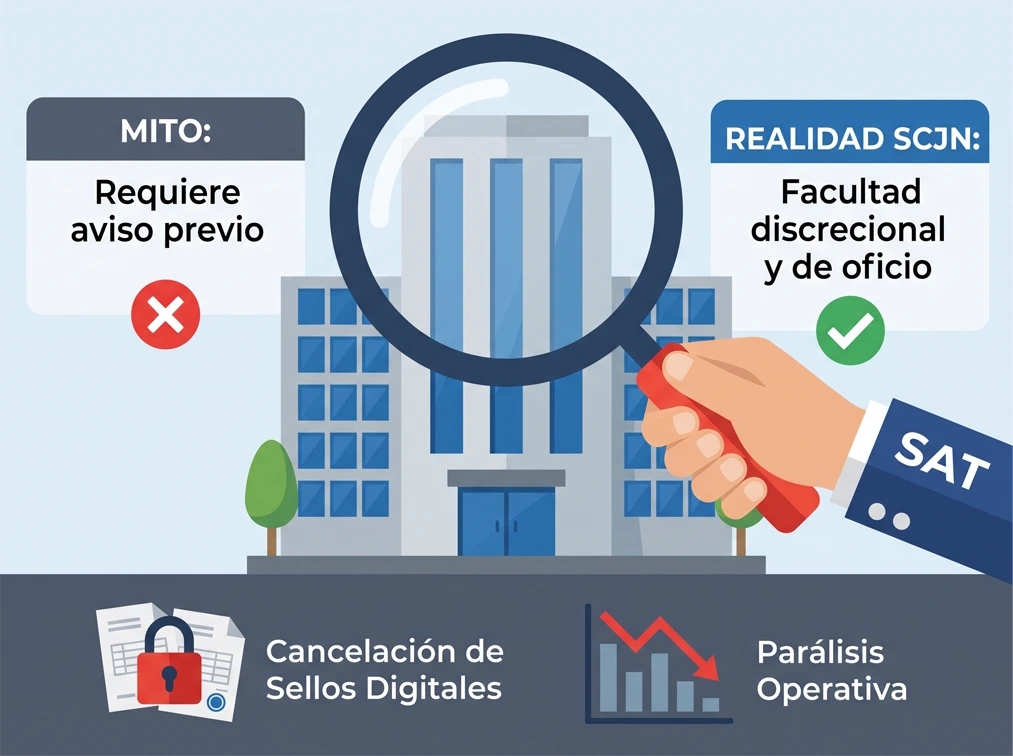
El Tribunal Colegiado resolvió que la facultad para emitir una orden de visita de verificación de datos del RFC es de naturaleza completamente discrecional.

La justificación legal es clara: del artículo 27, apartado C, fracción I, inciso a), del Código Fiscal de la Federación (CFF), no se desprende que la autoridad necesite una “conducta previa del particular” (como solicitar una inscripción o un cambio de domicilio) para poder ejercer sus facultades de verificación.

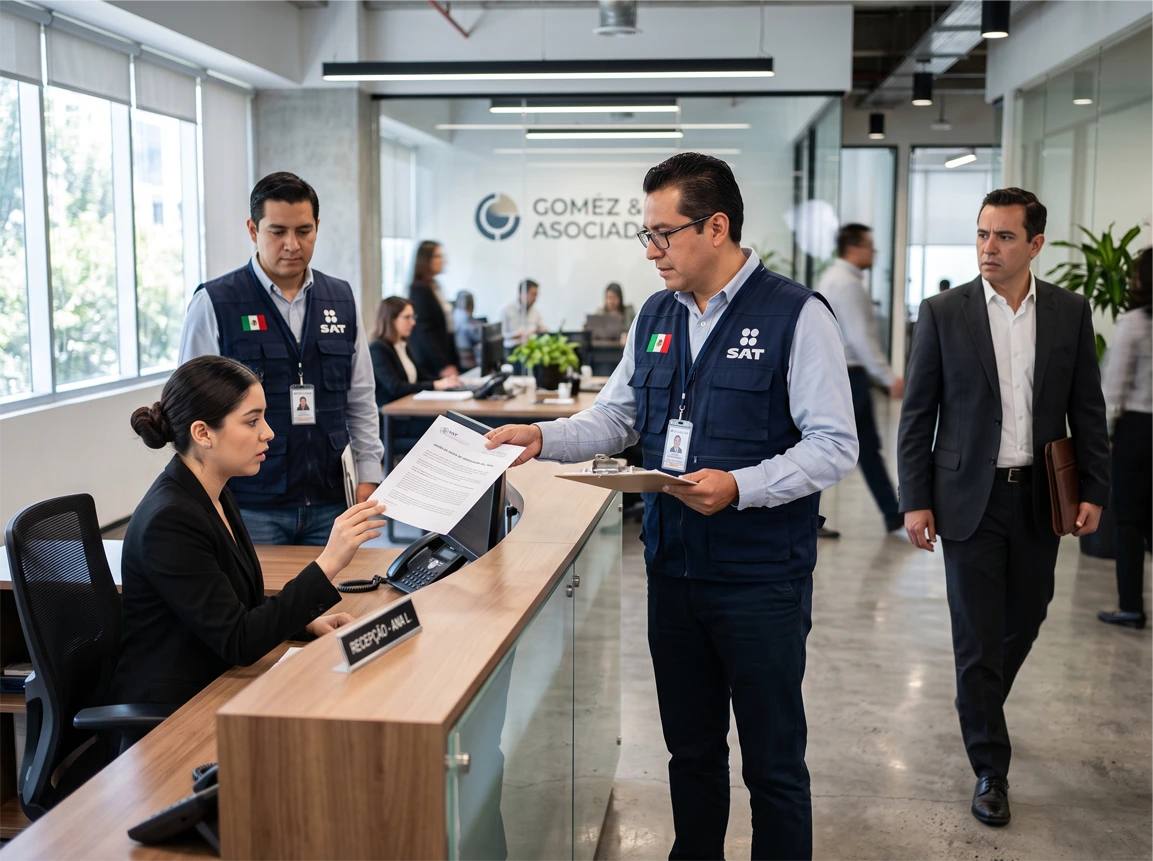
Por lo tanto, la autoridad tributaria puede actuar de oficio en cualquier momento para presentarse en el lugar y constatar la información proporcionada al registro.

El objetivo: Asegurar la realidad material

Los magistrados precisaron que estas visitas constituyen actos de gestión. Su finalidad principal es garantizar la integridad y la vigencia constante del padrón de contribuyentes.

El SAT busca corroborar la correspondencia entre la realidad material de la empresa y los datos registrados en el sistema. La veracidad de la información no debe esperar a ser “detonada” por un aviso del contribuyente; la autoridad tiene la tarea activa de asegurar la certeza jurídica en la localización de los sujetos obligados y la eficacia general del sistema tributario.
Implicaciones corporativas

Este criterio resulta sumamente relevante para contribuyentes y asesores fiscales, pues reafirma que el SAT no está limitado a verificar un domicilio únicamente cuando se realiza un trámite.

Si en una de estas visitas discrecionales la autoridad determina que la empresa no se encuentra en el lugar, o que la infraestructura no corresponde a las actividades declaradas, procederá a declarar al contribuyente como “no localizado“, lo que conlleva consecuencias operativas paralizantes (como la cancelación de Certificados de Sello Digital).
¡Conversemos! Podemos ayudarte.

Las empresas deben asegurar que su domicilio fiscal cumpla con todos los requisitos de materialidad que exige el SAT y que el personal en sitio esté debidamente capacitado para atender una orden de verificación sin importar que ésta se presente de forma sorpresiva.

¿Tienes dudas sobre si tu domicilio fiscal cumple con los estándares de materialidad que exige el SAT en una verificación? En Grupo C&H te asesoramos para regularizar tu situación y proteger la continuidad de tu facturación. ¡Contáctanos!
El tiempo y los costos de traslado están desplazando al salario en la retención de talento

Los trayectos largos representan un desgaste físico, mental y económico. Descubre por qué los candidatos declinan ofertas y renuncian rápidamente, y cómo las empresas deben adaptar su ubicación y esquemas de flexibilidad.

Durante décadas, el pilar central para atraer a los mejores profesionales era ofrecer el mejor sueldo. Hoy, esa regla está cambiando drásticamente. Los traslados largos y costosos se han posicionado como un factor determinante por el que muchas personas rechazan una oferta laboral o, si la aceptan, terminan renunciando al poco tiempo por el profundo desgaste que implica.

De acuerdo con datos de la CEPAL en su informe sobre América Latina, los trabajadores invierten en promedio 71 minutos para trasladarse hacia sus centros de trabajo en transporte público, y 52 minutos en auto privado.

El costo oculto del trabajo presencial

El desgaste no es solo de tiempo, es financiero. En dinero, lo invertido en el traslado depende del medio usado, pero las cifras impactan el bolsillo del colaborador:

  • Taxi o auto de aplicación: Gasto promedio de 50,696 pesos al año.
  • Auto particular: 23,764 pesos anuales.
  • Transporte público: 9,516 pesos al año en promedio.

Al momento de buscar empleo, las personas evalúan minuciosamente el costo-beneficio. No se trata sólo de cuánto dinero les costará transportarse, también es el tiempo que invertirán en llegar. Estas variables ahora forman parte obligada de las preguntas que los candidatos hacen a los reclutadores.

La revolución de la ubicación y el tiempo

El traslado se ha convertido en un costo oculto que los empleados simplemente no están dispuestos a pagar, destacando especialmente en las generaciones más jóvenes como la Z. Si el prospecto nota que gastará horas valiosas de su vida y gran parte de su sueldo solo en llegar, decide desde el inicio no entrar al proceso de selección.

Incluso, muchos trabajadores están dispuestos a ganar un salario menor si la oficina está cerca y les permite una mejor calidad de vida: convivir con su familia, tareas de autocuidado, estudiar o simplemente descansar.

El reto en las zonas metropolitanas

En México, la situación es crítica en las zonas metropolitanas (Ciudad de México, Estado de México, Guadalajara, Monterrey, Querétaro), donde el tránsito convierte al tiempo de traslado en el factor que define la aceptación de un empleo.

Por ejemplo, en la CDMX, ubicaciones como Santa Fe, Polanco y el Centro Histórico se han convertido en una red flag para los candidatos; en contraste, colonias céntricas como Narvarte, Roma y Condesa resultan mucho más atractivas por su accesibilidad.

¿Cómo deben reaccionar las empresas?

Próximamente veremos cómo las compañías van a competir ya no sólo ofreciendo los mejores salarios, sino las mejores ubicaciones, tiempos de traslado y flexibilidad. El tiempo se ha convertido en uno de los beneficios laborales más valiosos.

  • Estrategias proactivas: Las empresas están incluyendo en sus propuestas apoyos de gasolina, transporte corporativo y trabajo híbrido; pensados como estrategia dura de atracción, no como un simple beneficio.

  • Búsqueda geolocalizada: Entre las acciones a poner en marcha está el buscar reclutar talento que viva relativamente cerca del centro laboral. (Aunque las empresas deben manejar esto con cuidado, ya que preguntar dónde vive el aspirante puede resultar un filtro incómodo e intrusivo).

El salario ya no lo es todo

Si las organizaciones desean atraer y retener a los mejores perfiles, deben integrar modelos flexibles y comprender que el bienestar del colaborador comienza desde el momento en que sale de su casa.

En Grupo C&H te apoyamos en el diseño de planes de compensación, estudios de clima laboral y estrategias de Desarrollo Organizacional para que retengas al talento clave. Hablemos de cómo modernizar tu oferta laboral hoy mismo.

Materialidad ante el SAT: El Tribunal rechaza la prueba pericial contable aislada

La tesis IX-P-2aS-673 advierte que presentar peritajes contables que solo demuestren registros en libros es un error táctico que culminará en la pérdida del juicio fiscal. Descubre cómo blindar tu defensa documental.

Demostrar la “materialidad” de las operaciones sigue siendo el mayor desafío para los contribuyentes en México. Cuando el Servicio de Administración Tributaria (SAT) cuestiona la existencia de una transacción, las empresas suelen recurrir a una herramienta que consideran infalible: la prueba pericial en materia contable.

Muchos asumen que una pericial que confirme el correcto registro de la operación en los libros basta para vencer al SAT. Sin embargo, el Tribunal Federal de Justicia Administrativa (TFJA) acaba de resolver este error crítico mediante la emisión de una tesis (IX-P-2aS-673, con precedentes recientes).

El registro contable no demuestra que los hechos pasaron en la realidad

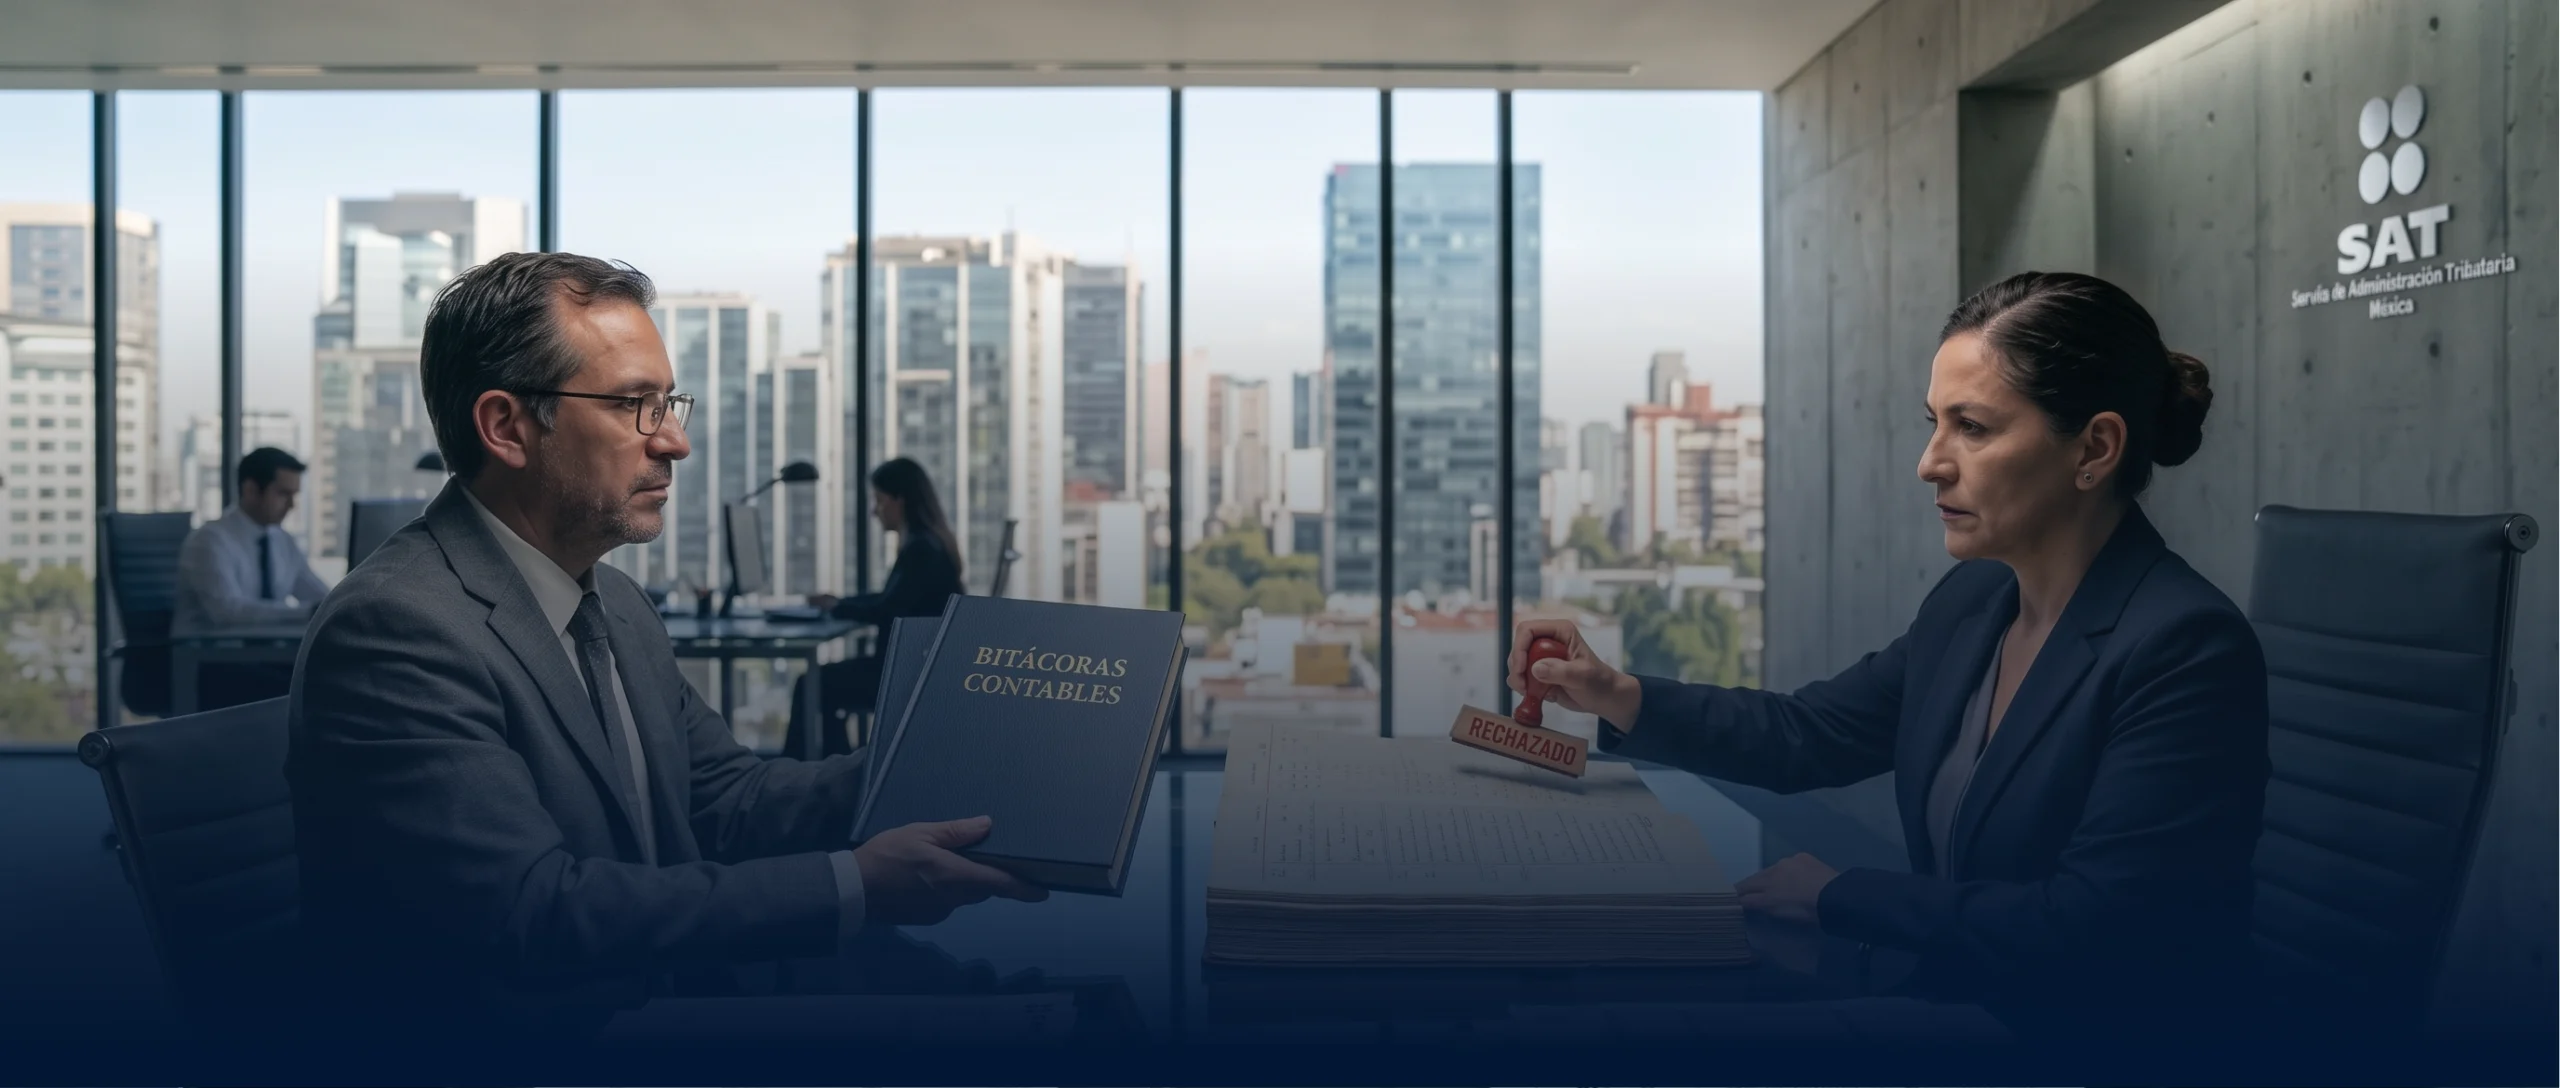
El criterio del Tribunal lanza una advertencia contundente: evidenciar la existencia material del registro contable no acredita que los hechos plasmados en un comprobante fiscal (CFDI) realmente pasaron en la realidad.

Conforme a lo dispuesto por los artículos 28 del Código Fiscal de la Federación (CFF) y 29 de su Reglamento, para que los registros contables tengan plena validez jurídica, deben estar forzosamente apoyados en la documentación comprobatoria correspondiente. El simple hecho de hacer un cargo y un abono en un sistema no materializa la prestación de un servicio.

Si la prueba pericial se limita a evidenciar que se realizó el asiento, sin vincularlo al complemento material, la probanza será catalogada irremediablemente como insuficiente.

El error táctico de la defensa fiscal tradicional

En la práctica corporativa, esto significa que presentar peritajes contables aislados es un error táctico que culminará en la pérdida del juicio. Dejar que el perito solo revise pólizas y balanzas ya no funciona. La autoridad y los tribunales están exigiendo poder corroborar la veracidad de las anotaciones que se efectúen en los libros.

¿Cómo estructurar una defensa exitosa?

Para acreditar verdaderamente la materialidad de las operaciones observadas, la defensa fiscal está obligada a construir un ecosistema probatorio integral.
Esto requiere:

Recabar soporte tangible:

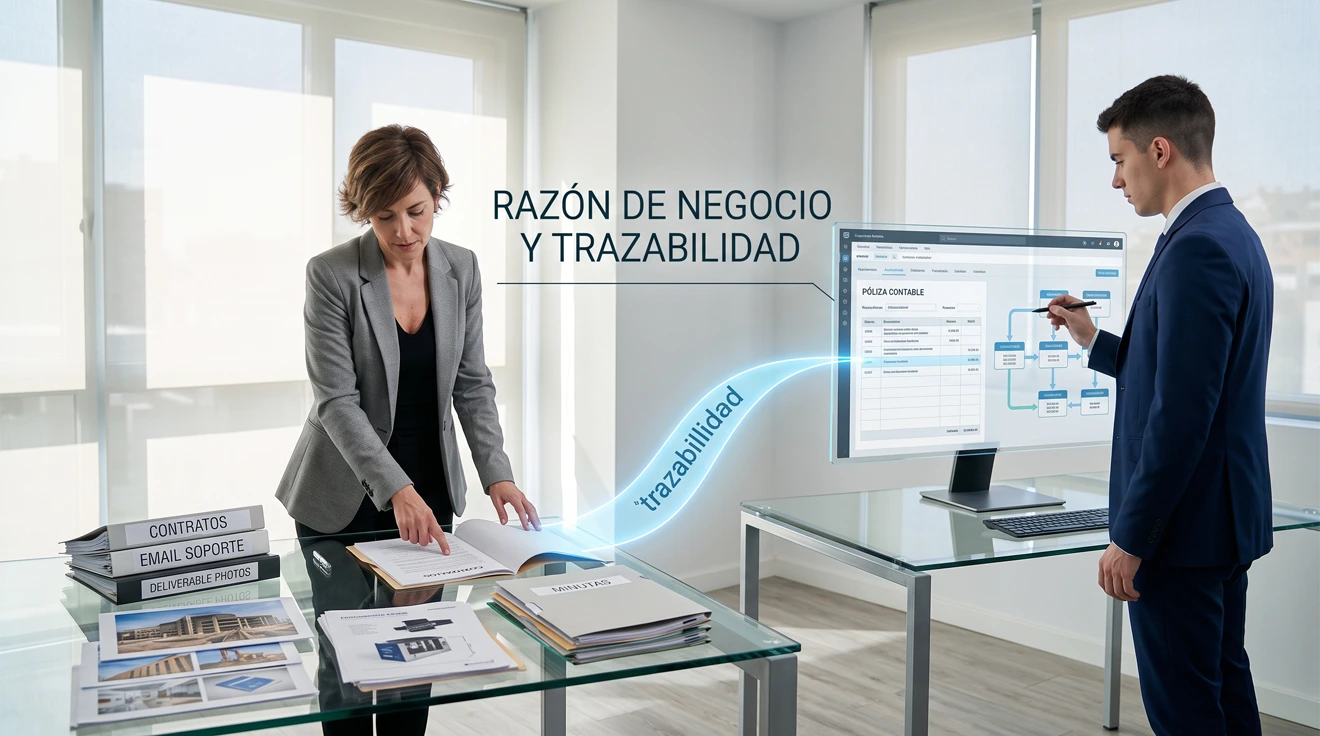
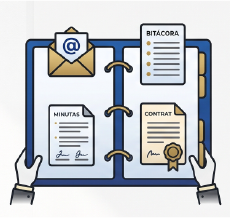
Acopiar entregables, correos electrónicos, bitácoras, minutas y contratos de cada operación importante.

Concatenación pericial:

Instruir directamente al perito para que vincule forzosamente cada una de estas pruebas documentales con su respectivo asiento contable.

Coherencia de negocio:

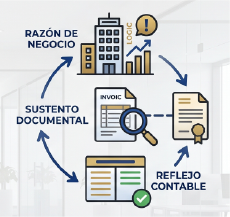
Demostrar que los hechos consignados en los comprobantes fiscales tienen una razón de negocios, un sustento documental y su reflejo exacto en la contabilidad.

¡Conversemos! Podemos ayudarte.

El estándar de prueba ante el SAT es cada vez más alto. La materialidad no se demuestra con asientos de diario, se demuestra con expedientes vivos, trazabilidad y pruebas tangibles que se unan perfectamente con los registros financieros.

En Grupo C&H te ayudamos a auditar la salud documental de tus operaciones contables y a diseñar estrategias preventivas para blindar la materialidad de tu empresa ante el SAT. ¿Revisamos tus controles internos? Contáctanos hoy.

Nuevos oficios del artículo 49 Bis CFF: El SAT anula efectos fiscales de CFDI y advierte a receptores

El DOF publicó resoluciones definitivas contra 5 contribuyentes por comprobantes fiscales falsos. Conoce los plazos fatales para regularizar tu situación si recibiste facturas de estas empresas y evita la cancelación de tus sellos digitales.

El combate a la facturación de operaciones simuladas continúa siendo una prioridad para la autoridad fiscal. El 7 de agosto de 2026, el Diario Oficial de la Federación (DOF) hizo públicos diversos oficios emitidos por el Servicio de Administración Tributaria (SAT). En estos documentos, la autoridad da a conocer de forma definitiva a aquellos contribuyentes que no lograron desvirtuar la presunción de falsedad respecto a los CFDI que emitieron.

Esta publicación, fundamentada en la fracción X del artículo 49 Bis del Código Fiscal de la Federación (CFF), implica que las operaciones amparadas con dichos comprobantes carecen de materialidad y, por lo tanto, no producen efectos fiscales.

El riesgo para quienes recibieron las facturas

El impacto de esta publicación no se limita a los emisores, sino que recae fuertemente sobre las empresas que recibieron y dedujeron dichas facturas. Si tu compañía le dio efectos fiscales a estos comprobantes, estás ante una contingencia inminente.

La ley es clara: los contribuyentes receptores cuentan con un plazo fatal de 30 días naturales, contados a partir de la publicación en el DOF, para presentar las declaraciones complementarias correspondientes y regularizar su situación fiscal pagando los impuestos omitidos.

¿Qué pasa si ignoras esta publicación?

Ignorar el listado publicado en el DOF no es una opción viable. Si decides no corregir tu situación fiscal dentro del plazo legal, el SAT tiene la facultad de aplicar severas medidas sancionatorias previstas en el artículo 17-H Bis del Código Fiscal de la Federación.

La consecuencia operativa más grave de esta inacción es la restricción temporal del Certificado de Sello Digital (CSD), lo que en la práctica paraliza la facturación y la operación comercial de tu empresa.

Las 5 razones sociales señaladas

Es imperativo que tu departamento contable cruce de inmediato su base de datos de proveedores contra los 5 nuevos contribuyentes señalados en las resoluciones publicadas el 7 de agosto de 2026:

Prevenir para operar

Te recomendamos revisar exhaustivamente tu contabilidad para descartar operaciones con estas entidades y, en su caso, evaluar de inmediato el impacto fiscal.

Cumple la normatividad con Grupo C&H

¿Encontraste facturas de estos proveedores en tu contabilidad? En Grupo C&H te asesoramos para trazar la mejor estrategia legal y fiscal para regularizar tu situación antes de que venza el plazo de 30 días. ¡Contáctanos!

El IMSS digitaliza la Tarjeta de Identificación Patronal (TIP): Cómo tramitarla y qué cambia para tu empresa

A partir del 10 de septiembre, la tarjeta física es sustituida por la TIP Digital operada desde el Buzón IMSS. Conoce cómo registrar a tu personal autorizado utilizando la e.firma y agiliza tus trámites patronales.

En un esfuerzo por modernizar y asegurar los procesos administrativos, el Instituto Mexicano del Seguro Social avanza en la digitalización de la Tarjeta de Identificación Patronal, un instrumento vital mediante el cual las personas empleadoras designan a personas autorizadas para realizar diversas gestiones ante el Instituto.

El 10 de septiembre, el IMSS liberó la TIP Digital. Esta nueva modalidad permitirá realizar su emisión y consulta en línea mediante el Buzón IMSS, con el objetivo central de simplificar el trámite, homologar su formato y fortalecer drásticamente sus mecanismos de autenticidad.

El problema del esquema anterior

La Tarjeta de Identificación Patronal permite acreditar a las personas autorizadas por el patrón para realizar múltiples gestiones operativas. Estas incluyen la presentación de escritos, entrega de movimientos afiliatorios, aclaraciones patronales en materia de cobranza, avisos relacionados con trabajadores eventuales del campo y movimientos afiliatorios derivados de actos de fiscalización.

Anteriormente, este control generaba cuellos de botella. En caso de extravío de la TIP o cuando el patrón requería modificar a las personas autorizadas, era necesario realizar el trámite de reexpedición de manera presencial ante la Subdelegación correspondiente. Lo más complejo era que esto implicaba efectuar una gestión independiente por cada registro patronal involucrado, consumiendo tiempo valioso de las áreas de recursos humanos.

Cómo funciona la nueva TIP Digital

Con el nuevo esquema, todo el proceso de solicitud se realiza a través del Buzón IMSS y utiliza la e.firma emitida por el Servicio de Administración Tributaria para la designación de personas autorizadas.

Sustitución física

El documento electrónico incorpora los datos de la solicitud, folio, registro patronal y elementos de autenticidad, y sustituye definitivamente a la tarjeta que hubiera sido expedida de forma física. Ya no es necesario presentar físicamente la TIP.

Límites de registro

La TIP Digital se genera para cada Registro Patronal y en ésta se pueden registrar o actualizar hasta tres personas autorizadas, todo realizado desde la comodidad del Buzón IMSS.

Seguridad institucional en tiempo real

Una de las mayores ventajas operativas y legales de este cambio es la verificación de identidades. El personal institucional consultará en tiempo real el nombre de las personas autorizadas en las ventanillas subdelegacionales.

Con esto se tiene certeza absoluta de que las personas que realizan las gestiones son, efectivamente, personas autorizadas por la persona empleadora al momento exacto de la consulta.

La digitalización de la TIP es un paso positivo hacia la desregulación de trámites presenciales, blindando a la vez a las empresas contra suplantaciones o el uso indebido de autorizaciones desactualizadas.

Cumple la normatividad con Grupo C&H

En Grupo C&H acompañamos a las empresas en su transición hacia las plataformas digitales de seguridad social. Si necesitas apoyo para gestionar tu Buzón IMSS, registrar tu TIP Digital o auditar tus movimientos afiliatorios, ¡acércate a nuestros especialistas!

Inspecciones de la STPS: cómo reducir el riesgo de una multa

Las revisiones de la autoridad han dejado de ser trámites meramente documentales para convertirse en evaluaciones integrales. Construir una estrategia preventiva hoy puede salvar a tu empresa de sanciones económicas mañana.

Cuando una empresa recibe una orden de inspección por parte de la Secretaría del Trabajo y Previsión Social (STPS), el reloj empieza a correr en contra. Los expedientes se revisan de emergencia, se buscan firmas faltantes y se intenta cuadrar la operación con el papel.

Sin embargo, las inspecciones laborales han cambiado drásticamente. En 2026, las organizaciones enfrentan revisiones cada vez más amplias que ya no se superan solo con “tener los documentos guardados”. Hoy, la autoridad verifica desde contratos individuales y comisiones mixtas, hasta la aplicación real de las Normas Oficiales Mexicanas (NOM) y nuevas obligaciones derivadas de las reformas laborales.

El error de ser reactivos ante la autoridad

En el contexto actual, muchas compañías siguen creyendo que la preparación para una inspección inicia al recibir la orden de visita. En la práctica, aquello que no pueda demostrarse documentalmente ante el inspector suele considerarse directamente como un incumplimiento.

Esperar a tener al inspector en la puerta ya no es suficiente. Las empresas necesitan adoptar una estrategia preventiva que les permita identificar riesgos antes de la visita de la autoridad.

Los 3 pilares de una estrategia preventiva eficaz

Construir un sistema permanente de cumplimiento permite afrontar cualquier revisión con documentación y procesos actualizados. Para lograrlo, debes enfocarte en las siguientes acciones:

Auditorías internas periódicas

La prevención comienza revisando tu casa antes de que lo haga la autoridad.

  • No basta con verificar que existan contratos individuales o reglamentos interiores; es necesario que esta documentación corresponda a la realidad operativa de la empresa.
  • Revisa que las comisiones mixtas funcionen adecuadamente y que los programas de seguridad e higiene estén realmente implementados con evidencia documental suficiente.

Implementación de controles documentales

Con frecuencia, las multas impuestas por la STPS no derivan de incumplimientos sustanciales, sino de la imposibilidad de exhibir oportunamente la documentación o por inconsistencias en los registros.

  • Debes asegurar la coherencia entre contratos, altas ante el IMSS, listas de asistencia, recibos de nómina y constancias de capacitación.
  • Asigna responsables internos para cada materia inspeccionable e implementa programas y revisiones periódicas para reducir riesgos.

Capacitación del personal de primer contacto

Una respuesta improvisada, la entrega de información incompleta o la falta de coordinación interna puede generar observaciones que deriven en multas de cuantía considerable.

  • Resulta indispensable capacitar al personal que tendrá contacto con la autoridad inspectora.
  • Desde Recursos Humanos y representantes patronales, hasta el personal de seguridad y recepción, todos deben conocer el procedimiento de inspección, las facultades de la autoridad y la forma correcta de atender los requerimientos.

De la reacción a la gestión de riesgos

Las organizaciones deben entender que la prevención no solo disminuye el riesgo de sanciones económicas, sino que fortalece su cumplimiento normativo. Una estrategia bien diseñada permite corregir incumplimientos de manera oportuna y responder eficazmente a cualquier requerimiento.

El cumplimiento laboral en México ha cambiado. Hoy, proteger a la compañía y a los trabajadores de manera preventiva es la única práctica sostenible a largo plazo.

Cumple la normatividad con Grupo C&H

En Grupo C&H te ayudamos a auditar tus procesos, capacitar a tu personal e implementar controles documentales robustos para enfrentar con éxito cualquier inspección de la STPS. ¡Contáctanos y aseguremos la continuidad de tu operación!

e.firma obligatoria en el IMSS: lo que cambia para tus movimientos afiliatorios

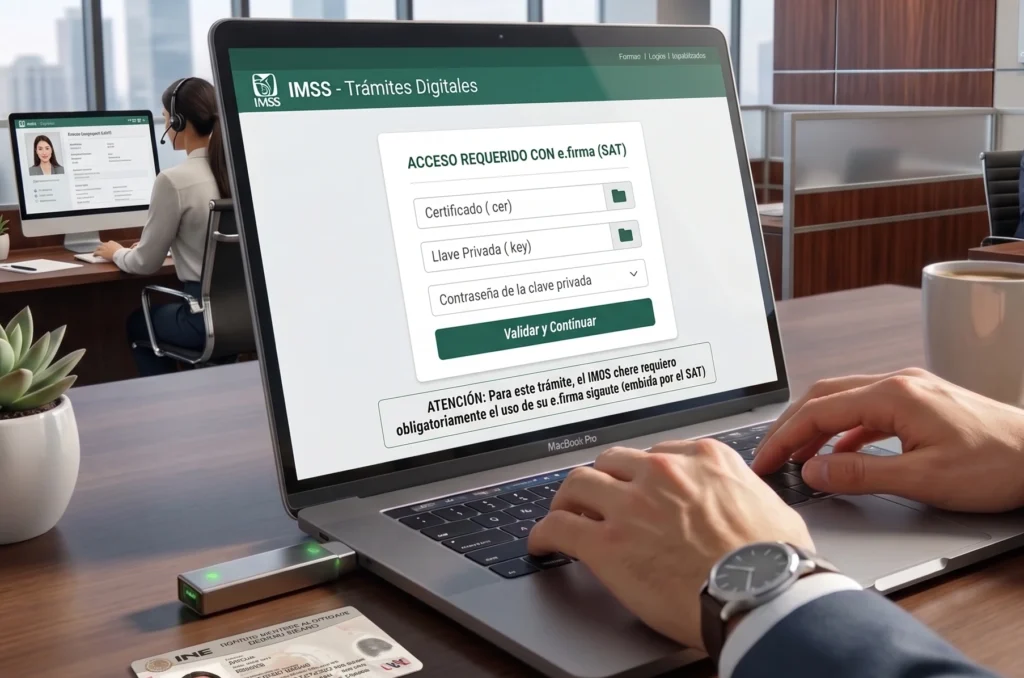
El 16 de julio de 2026 el Diario Oficial de la Federación publicó el Acuerdo ACDO.AS2.HCT.290626/176.P.DIR, emitido por el H. Consejo Técnico del IMSS, mediante el cual se establece que la e.firma será el único certificado digital válido para realizar movimientos afiliatorios y vinculaciones de representantes legales, exclusivamente a través del Escritorio Virtual del IMSS.

El Acuerdo fue aprobado en sesión ordinaria del Consejo Técnico el 29 de junio de 2026 y entró en vigor el 17 de julio de 2026, al día siguiente de su publicación.

A primera vista, esto podría parecer un ajuste técnico más dentro de los procesos digitales del IMSS. Pero en realidad reordena algo más de fondo: unifica bajo un solo mecanismo de autenticación —la e.firma— trámites que antes podían resolverse con distintos certificados o mecanismos digitales. Para las empresas, eso significa que la gestión de personal ante el IMSS deja de ser un proceso con varias puertas de entrada y pasa a depender de un único instrumento digital.

¿Qué establece puntualmente el Acuerdo?

De acuerdo con el documento, solo se aceptará la e.firma (FIEL) vigente, emitida por el SAT, para realizar movimientos afiliatorios y vinculaciones de representantes legales. Como consecuencia directa, se derogan los Acuerdos 43/2004 y 533/2006, así como los lineamientos y disposiciones que se opongan al nuevo Acuerdo. El uso del Número Patronal de Identificación Electrónica (NPIE) y su certificado digital expedido por el IMSS, se derogan.

La implementación quedará supervisada por la Dirección de Incorporación y Recaudación del IMSS, instancia que además podrá emitir disposiciones adicionales para la correcta aplicación del Acuerdo.

Los beneficios que plantea el propio Acuerdo

El IMSS enmarca este cambio como una medida que aporta mayor seguridad jurídica en los trámites, agiliza y simplifica los procesos administrativos, fortalece la autenticidad e integridad de las operaciones, y consolida el uso exclusivo de un entorno digital seguro. El escritorio virtual servirá de registro y vínculo de empresas y representantes legales, sin embargo, los movimientos afiliatorios se seguirán enviando a través del IDSE.

El punto que realmente importa para las empresas

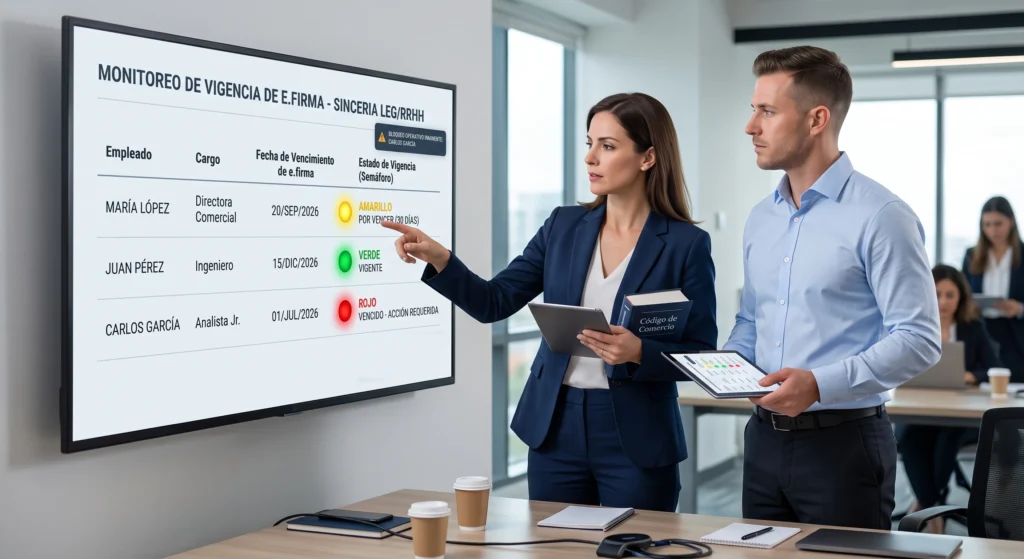
Más allá de la justificación técnica, el verdadero reto operativo para las organizaciones no es solo “usar e.firma”, sino garantizar que esa e.firma esté vigente, correctamente resguardada y disponible para quien deba operar los trámites del IMSS en el momento en que se necesite. 

Con este Acuerdo, la e.firma se vuelve también un requisito operativo continuo para la administración de personal: sin ella, no hay forma de reportar altas, bajas o modificaciones salariales ante el IMSS.

Esa dependencia trae consigo preguntas muy prácticas que las áreas de recursos humanos y legal deberían resolver desde ahora:

Sin un protocolo claro para estos escenarios, la empresa corre el riesgo de quedar temporalmente impedida para cumplir con sus obligaciones ante el IMSS, no por incumplimiento de fondo, sino por falta de previsión administrativa.

El marco legal detrás del Acuerdo

El Acuerdo se sustenta en diversas disposiciones ya vigentes, entre ellas los artículos 15, 237-B, 251 (fracciones IV, VIII, XIII, XXXVII y XXXVIII), 263 y 264 (fracciones III y XVI) de la Ley del Seguro Social; 57 y 58, fracción I, de la Ley Federal de las Entidades Paraestatales; 7 de la Ley de la Firma Electrónica Avanzada; 31, fracciones II, IV y XX, del Reglamento Interior del IMSS; y 5, 6, 14 y 16 del Reglamento de la Ley del Seguro Social en materia de Afiliación, Clasificación de Empresas, Recaudación y Fiscalización. Esto confirma que el Acuerdo no crea una obligación nueva desde cero, sino que reorganiza, bajo un solo instrumento digital, facultades y procesos que el IMSS ya tenía reconocidos.

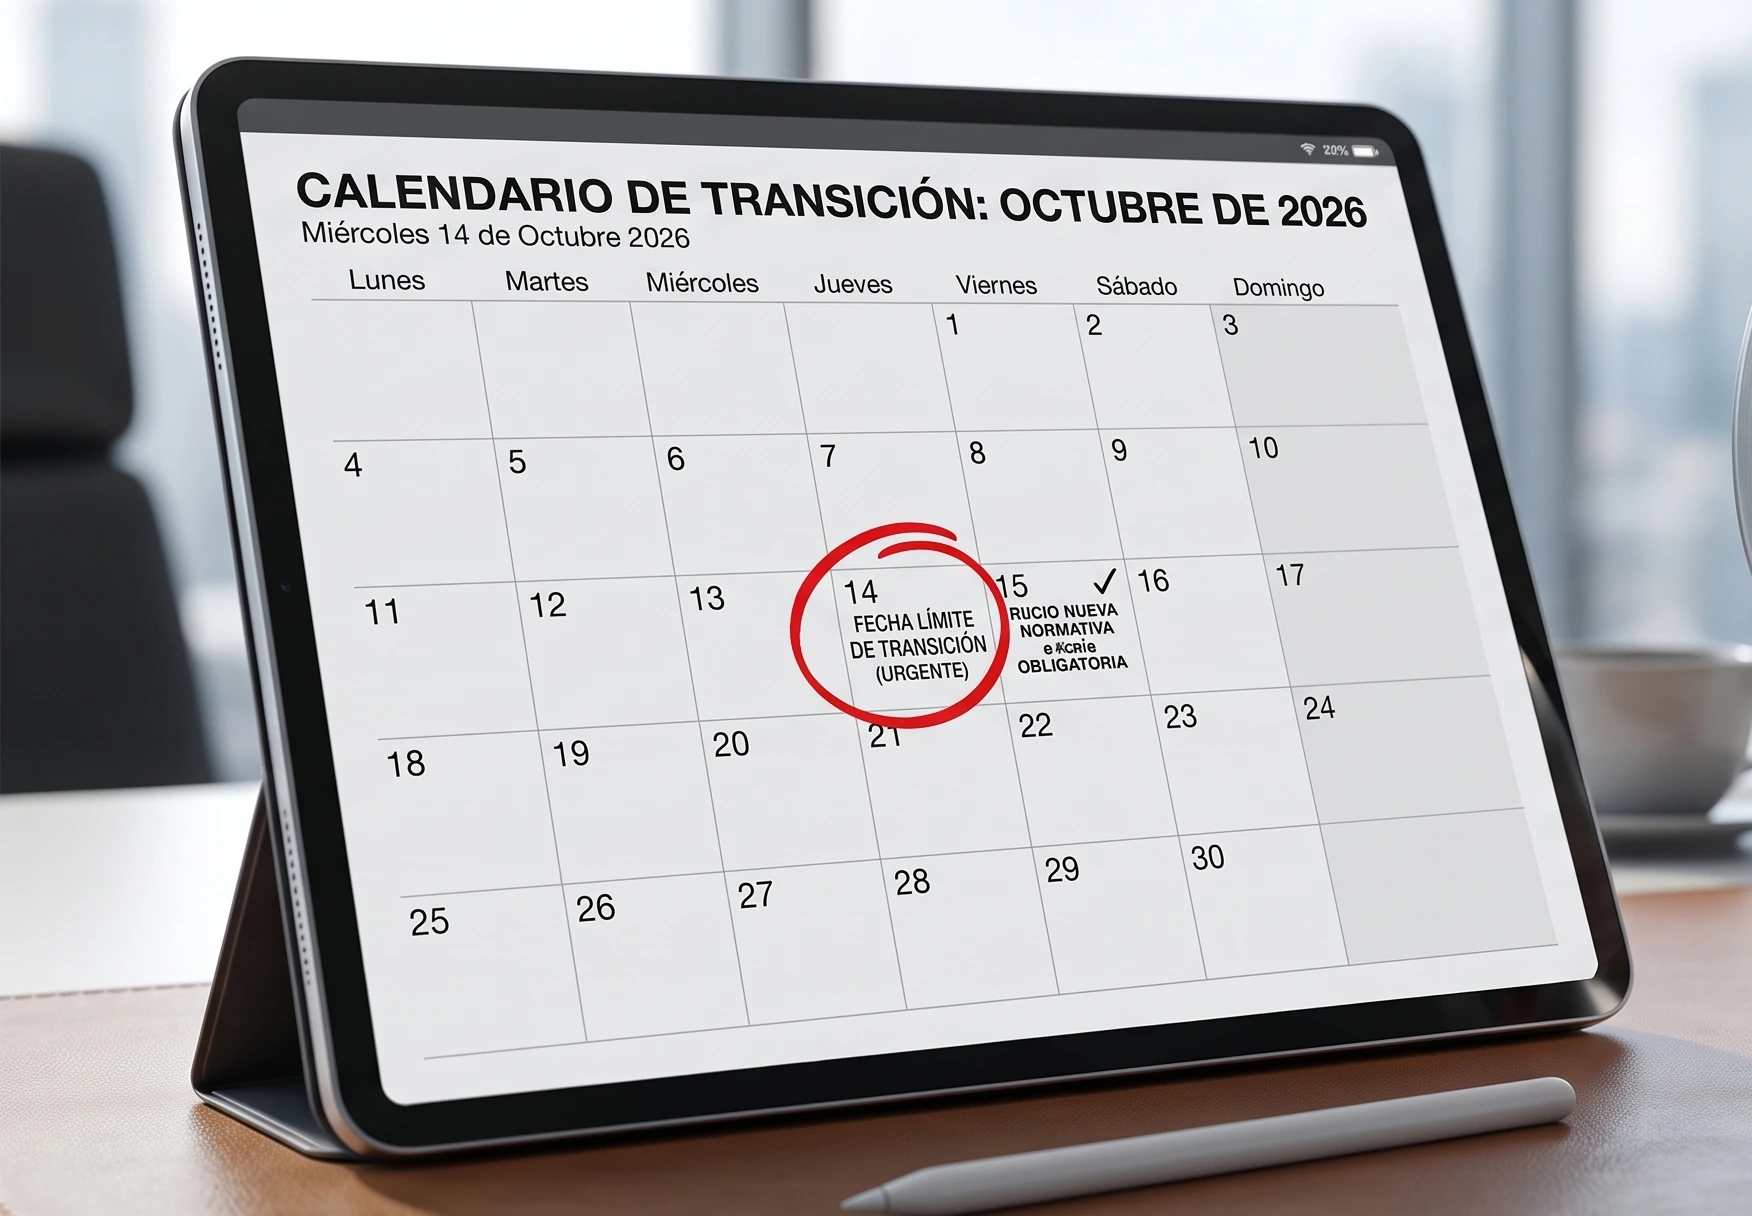
El acuerdo contempla un periodo de transición: las empresas cuentan hasta esta fecha para migrar por completo sus trámites de movimientos afiliatorios y vinculaciones de representantes legales al uso exclusivo de la e.firma a través del Escritorio Virtual. A partir del 15 de octubre, cualquier otro mecanismo dejará de operar, por lo que conviene resolver la administración de la e.firma antes de que se agote el plazo, y no dejarlo para las últimas semanas.

Una tensión práctica para las empresas

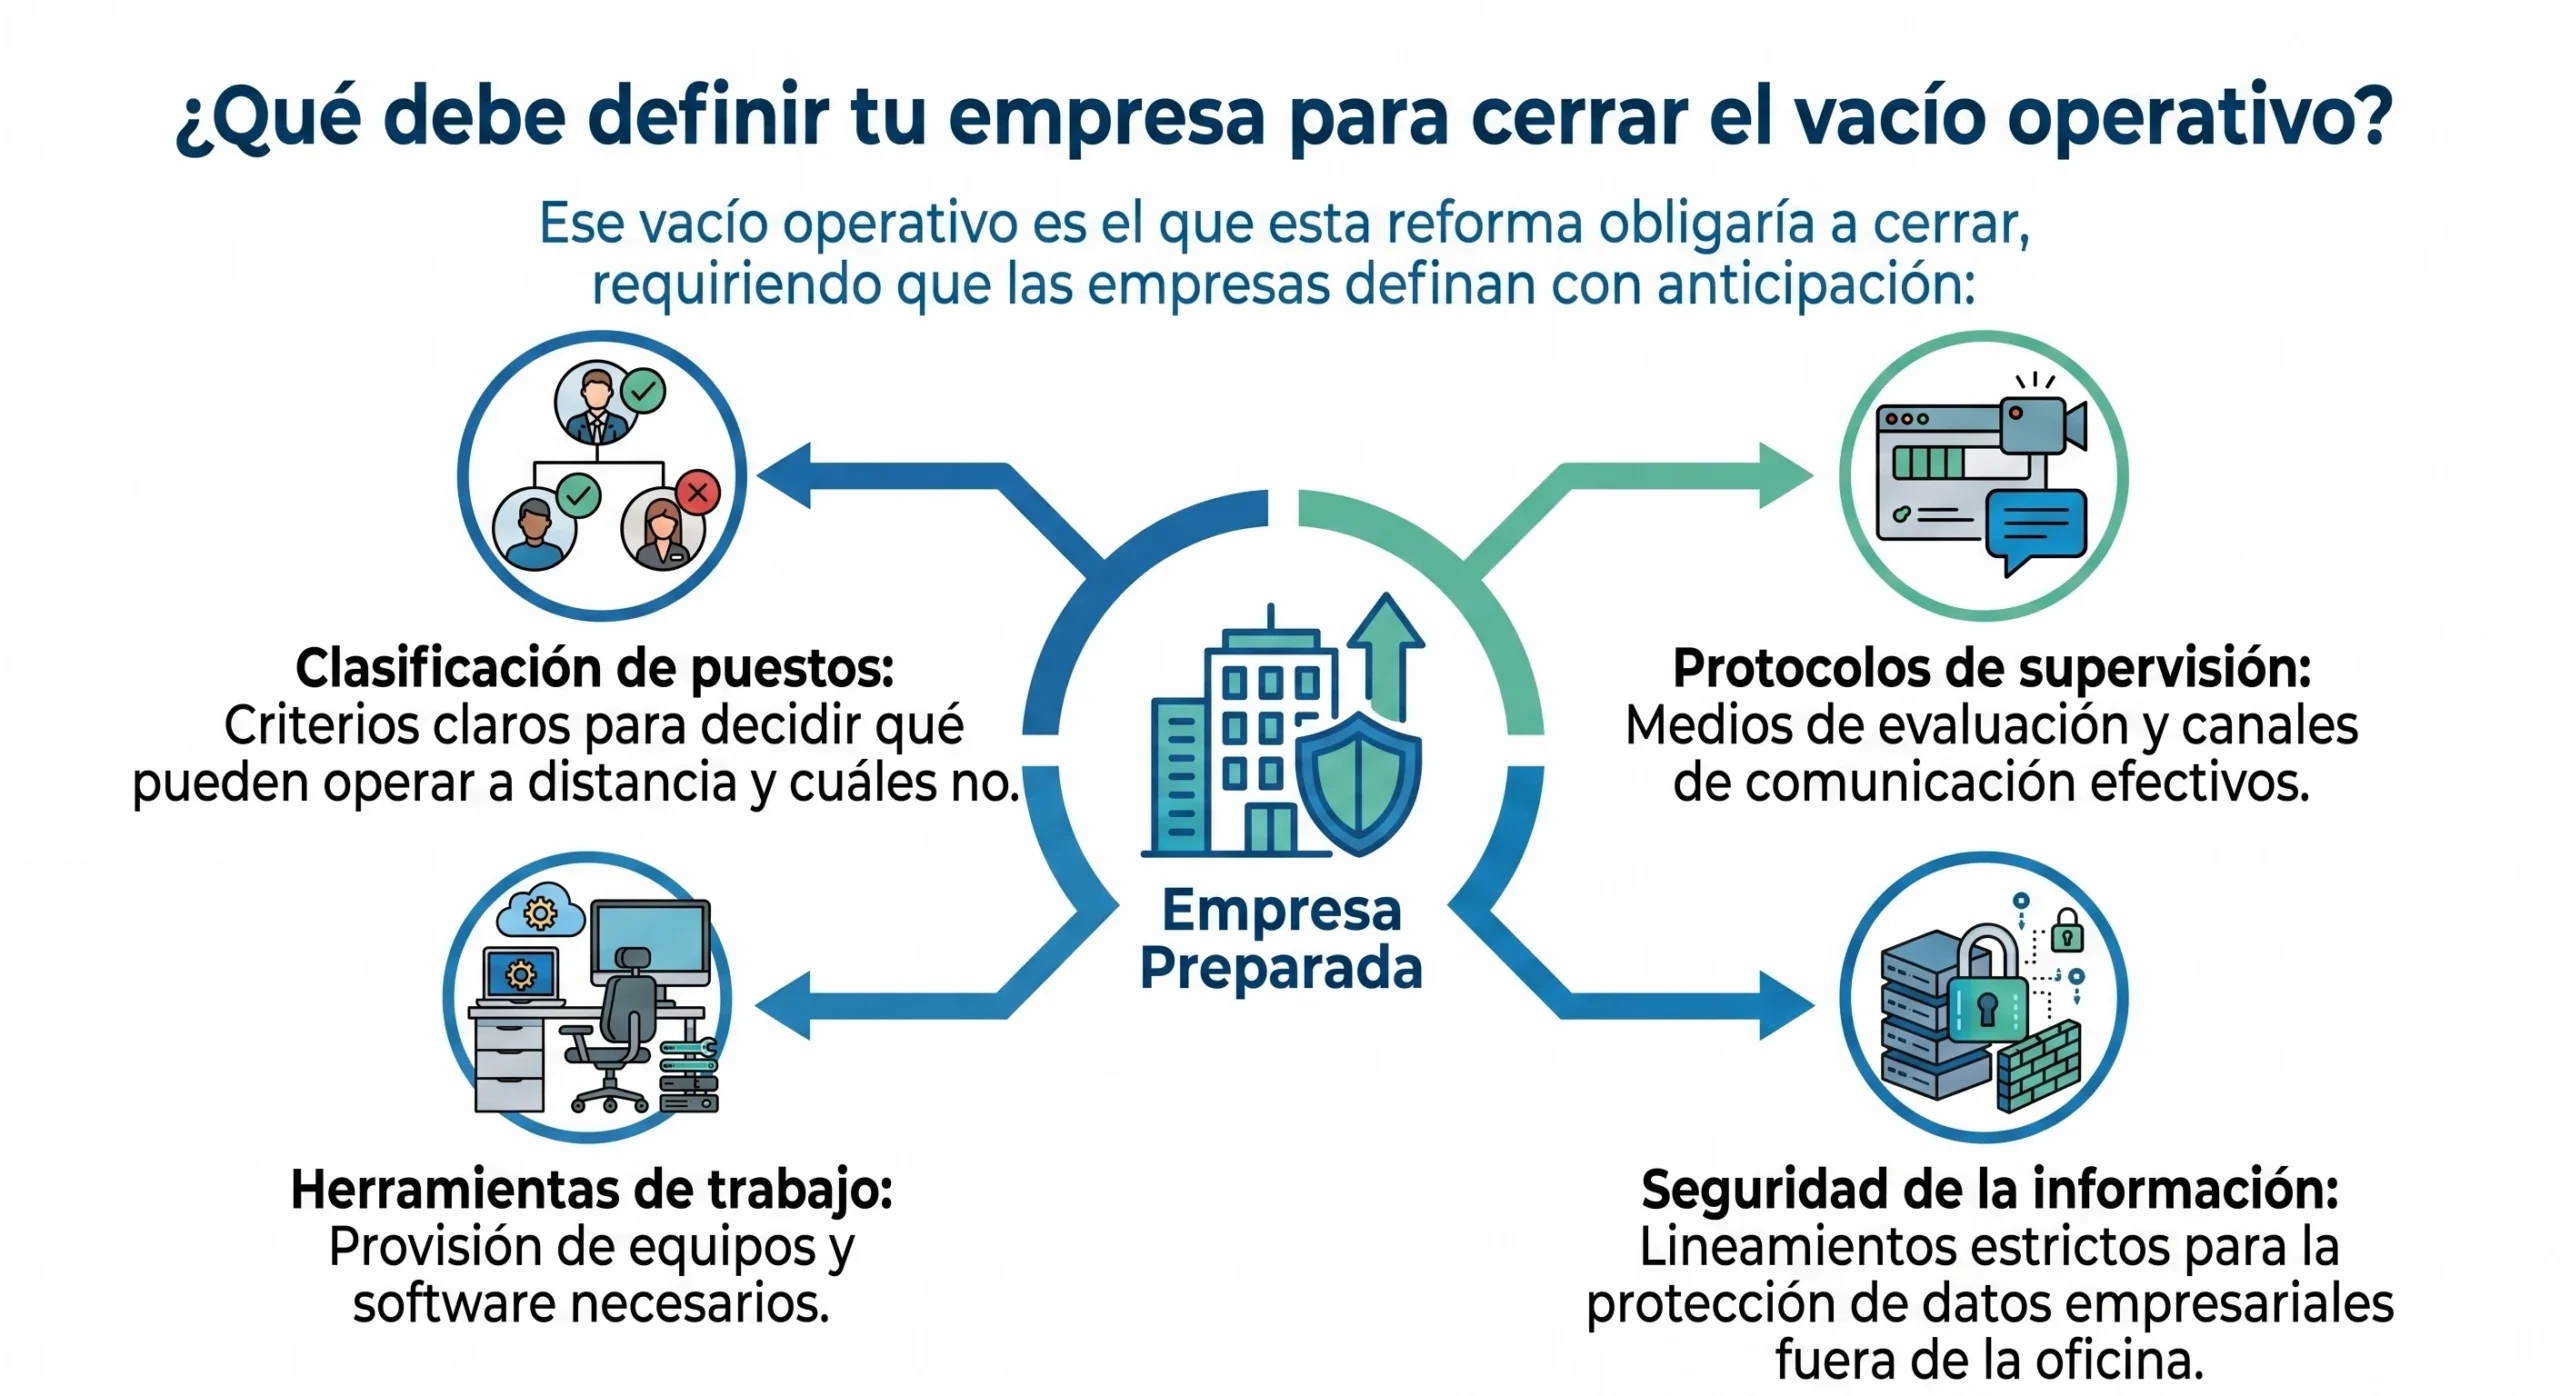
Este Acuerdo deja ver una diferencia importante entre tener una e.firma vigente “por cumplir” y contar con una gestión activa de ese certificado como parte de la operación de nómina. Muchas empresas renuevan su e.firma cuando el SAT lo exige, pero no necesariamente tienen definido un responsable interno, un respaldo ante eventualidades, ni un procedimiento documentado para actuar si el certificado no está disponible en el momento de un trámite urgente ante el IMSS. Ese vacío operativo es justamente el que este tipo de Acuerdos obliga a cerrar.

Mantente al día con Grupo C&H

En Grupo C&H entendemos que el cumplimiento laboral hoy también pasa por la preparación digital de las empresas. Revisar la vigencia y el resguardo de la e.firma no es un tema menor: es lo que permite seguir operando sin contratiempos frente a autoridades como el IMSS.

Este artículo es informativo y no sustituye asesoría legal.

Home office en emergencias: lo que esta iniciativa anticipa para las empresas en México

Durante los últimos años, el teletrabajo dejó de verse como una solución improvisada y pasó a formar parte del marco laboral mexicano. Hoy ya existe una regulación específica en la Ley Federal del Trabajo (LFT) y una norma oficial en materia de seguridad y salud.

Sin embargo, la conversación legislativa está dando un paso más: una iniciativa presentada en mayo de 2026 busca que las empresas implementen de forma temporal el home office obligatorio ante situaciones críticas.

A continuación, analizamos qué significa esto para el futuro de la continuidad operativa y la seguridad laboral en México.

De alternativa operativa a medida de prevención

A primera vista, el trabajo remoto en emergencias podría parecer solo una reacción lógica frente a eventos extraordinarios. Pero en realidad, revela un cambio de paradigma: la seguridad laboral ya no se entiende únicamente dentro de las instalaciones de una empresa.

Si una emergencia eleva los riesgos para la salud o afecta la movilidad, el trabajo a distancia se perfila como una medida de prevención frente a:

  • Declaratorias oficiales de emergencia sanitaria.
  • Contingencias ambientales.
  • Riesgos por fenómenos naturales o hidrometeorológicos.

¿Cómo funcionaría esta nueva iniciativa?

Este cambio de enfoque es relevante para las áreas de Dirección, Recursos Humanos y Operaciones. La iniciativa no plantea un home office abierto o permanente, sino una implementación estratégica bajo las siguientes condiciones:

Implementación obligatoria dentro de las 48 horas siguientes a la declaratoria oficial.
Aplicable únicamente en aquellas funciones donde exista viabilidad real de continuidad a distancia.
Se otorgará prioridad a personas embarazadas, adultas mayores, personal con enfermedades crónicas o inmunológicas, y a quienes tengan bajo su cuidado a menores o personas en situación de vulnerabilidad.

El respaldo legal: La LFT y la NOM-037

Para las empresas, el punto más importante no es solo si la iniciativa se aprobará en sus términos actuales, sino la señal clara que envía: en escenarios críticos, se espera que las organizaciones cuenten con capacidad de adaptación rápida.

Esta propuesta no aparece en el vacío; se monta sobre un marco legal vigente:

Ley Federal del Trabajo:

Define el teletrabajo (cuando representa más del 40% del tiempo laborado), exige que las condiciones consten por escrito y regula las obligaciones patronales.

NOM-037-STPS-2023:

Vigente desde diciembre de 2023, fija las condiciones de seguridad, salud y organización para los centros de trabajo que operan bajo esta modalidad.

La fecha cierta no es un tecnicismo: es un tema de defensa

El verdadero reto: Continuidad vs. Improvisación

Pasar al home office en medio de una contingencia no depende solo de “mandar a la gente a casa”. La diferencia entre tener una política de flexibilidad ocasional y contar con una estrategia real de continuidad operativa radica en la planeación.

Ese vacío operativo es el que esta reforma obligaría a cerrar, requiriendo que las empresas definan con anticipación:

Checklist: ¿Tu empresa está preparada?

Más allá del resultado legislativo, esta propuesta funciona como una alerta útil. Evalúa la madurez actual de tu organización frente a escenarios de riesgo respondiendo estas preguntas:

Mantente al día con Grupo C&H

En el fondo, esta iniciativa refleja una transformación profunda del derecho laboral: proteger al talento también implica anticiparse al contexto sanitario, ambiental y climático.

En Grupo C&H entendemos que el cumplimiento laboral y la continuidad operativa están cada vez más conectados. Prepararse desde ahora para escenarios extraordinarios no solo ayuda a reducir riesgos; también permite a tu empresa tomar decisiones más rápidas, ordenadas y sostenibles cuando la operación enfrenta condiciones fuera de lo normal.

Si te interesa seguir recibiendo contenido útil sobre cumplimiento laboral, capital humano y operación empresarial, suscríbete a nuestro boletín y mantente al día con información práctica para tomar mejores decisiones.