La tesis IX-P-2aS-673 advierte que presentar peritajes contables que solo demuestren registros en libros es un error táctico que culminará en la pérdida del juicio fiscal. Descubre cómo blindar tu defensa documental.
Demostrar la “materialidad” de las operaciones sigue siendo el mayor desafío para los contribuyentes en México. Cuando el Servicio de Administración Tributaria (SAT) cuestiona la existencia de una transacción, las empresas suelen recurrir a una herramienta que consideran infalible: la prueba pericial en materia contable.
Muchos asumen que una pericial que confirme el correcto registro de la operación en los libros basta para vencer al SAT. Sin embargo, el Tribunal Federal de Justicia Administrativa (TFJA) acaba de resolver este error crítico mediante la emisión de una tesis (IX-P-2aS-673, con precedentes recientes).
El registro contable no demuestra que los hechos pasaron en la realidad
El criterio del Tribunal lanza una advertencia contundente: evidenciar la existencia material del registro contable no acredita que los hechos plasmados en un comprobante fiscal (CFDI) realmente pasaron en la realidad.
Conforme a lo dispuesto por los artículos 28 del Código Fiscal de la Federación (CFF) y 29 de su Reglamento, para que los registros contables tengan plena validez jurídica, deben estar forzosamente apoyados en la documentación comprobatoria correspondiente. El simple hecho de hacer un cargo y un abono en un sistema no materializa la prestación de un servicio.
Si la prueba pericial se limita a evidenciar que se realizó el asiento, sin vincularlo al complemento material, la probanza será catalogada irremediablemente como insuficiente.
El error táctico de la defensa fiscal tradicional
En la práctica corporativa, esto significa que presentar peritajes contables aislados es un error táctico que culminará en la pérdida del juicio. Dejar que el perito solo revise pólizas y balanzas ya no funciona. La autoridad y los tribunales están exigiendo poder corroborar la veracidad de las anotaciones que se efectúen en los libros.
¿Cómo estructurar una defensa exitosa?
Para acreditar verdaderamente la materialidad de las operaciones observadas, la defensa fiscal está obligada a construir un ecosistema probatorio integral.
Esto requiere:

Recabar soporte tangible:
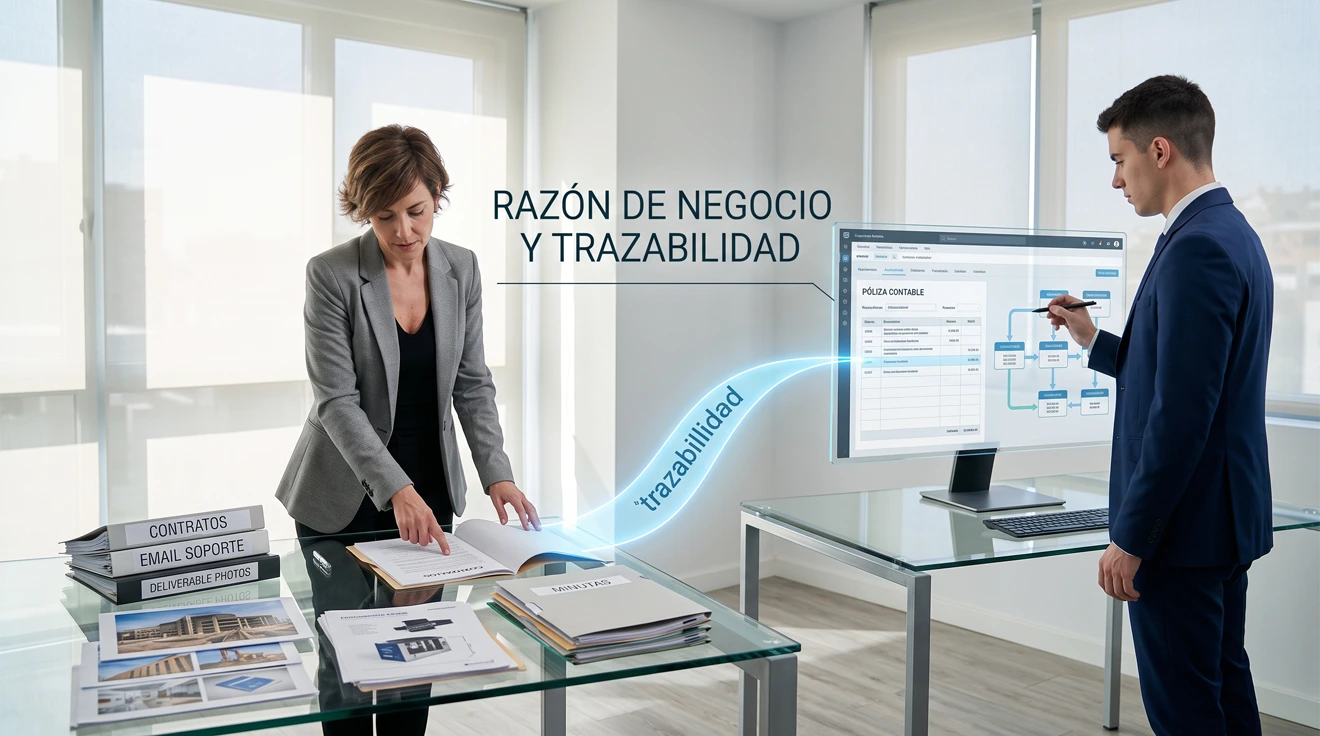
Acopiar entregables, correos electrónicos, bitácoras, minutas y contratos de cada operación importante.
Concatenación pericial:
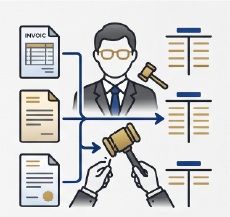
Instruir directamente al perito para que vincule forzosamente cada una de estas pruebas documentales con su respectivo asiento contable.
Coherencia de negocio:
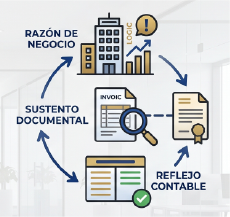
Demostrar que los hechos consignados en los comprobantes fiscales tienen una razón de negocios, un sustento documental y su reflejo exacto en la contabilidad.
¡Conversemos! Podemos ayudarte.
El estándar de prueba ante el SAT es cada vez más alto. La materialidad no se demuestra con asientos de diario, se demuestra con expedientes vivos, trazabilidad y pruebas tangibles que se unan perfectamente con los registros financieros.
En Grupo C&H te ayudamos a auditar la salud documental de tus operaciones contables y a diseñar estrategias preventivas para blindar la materialidad de tu empresa ante el SAT. ¿Revisamos tus controles internos? Contáctanos hoy.