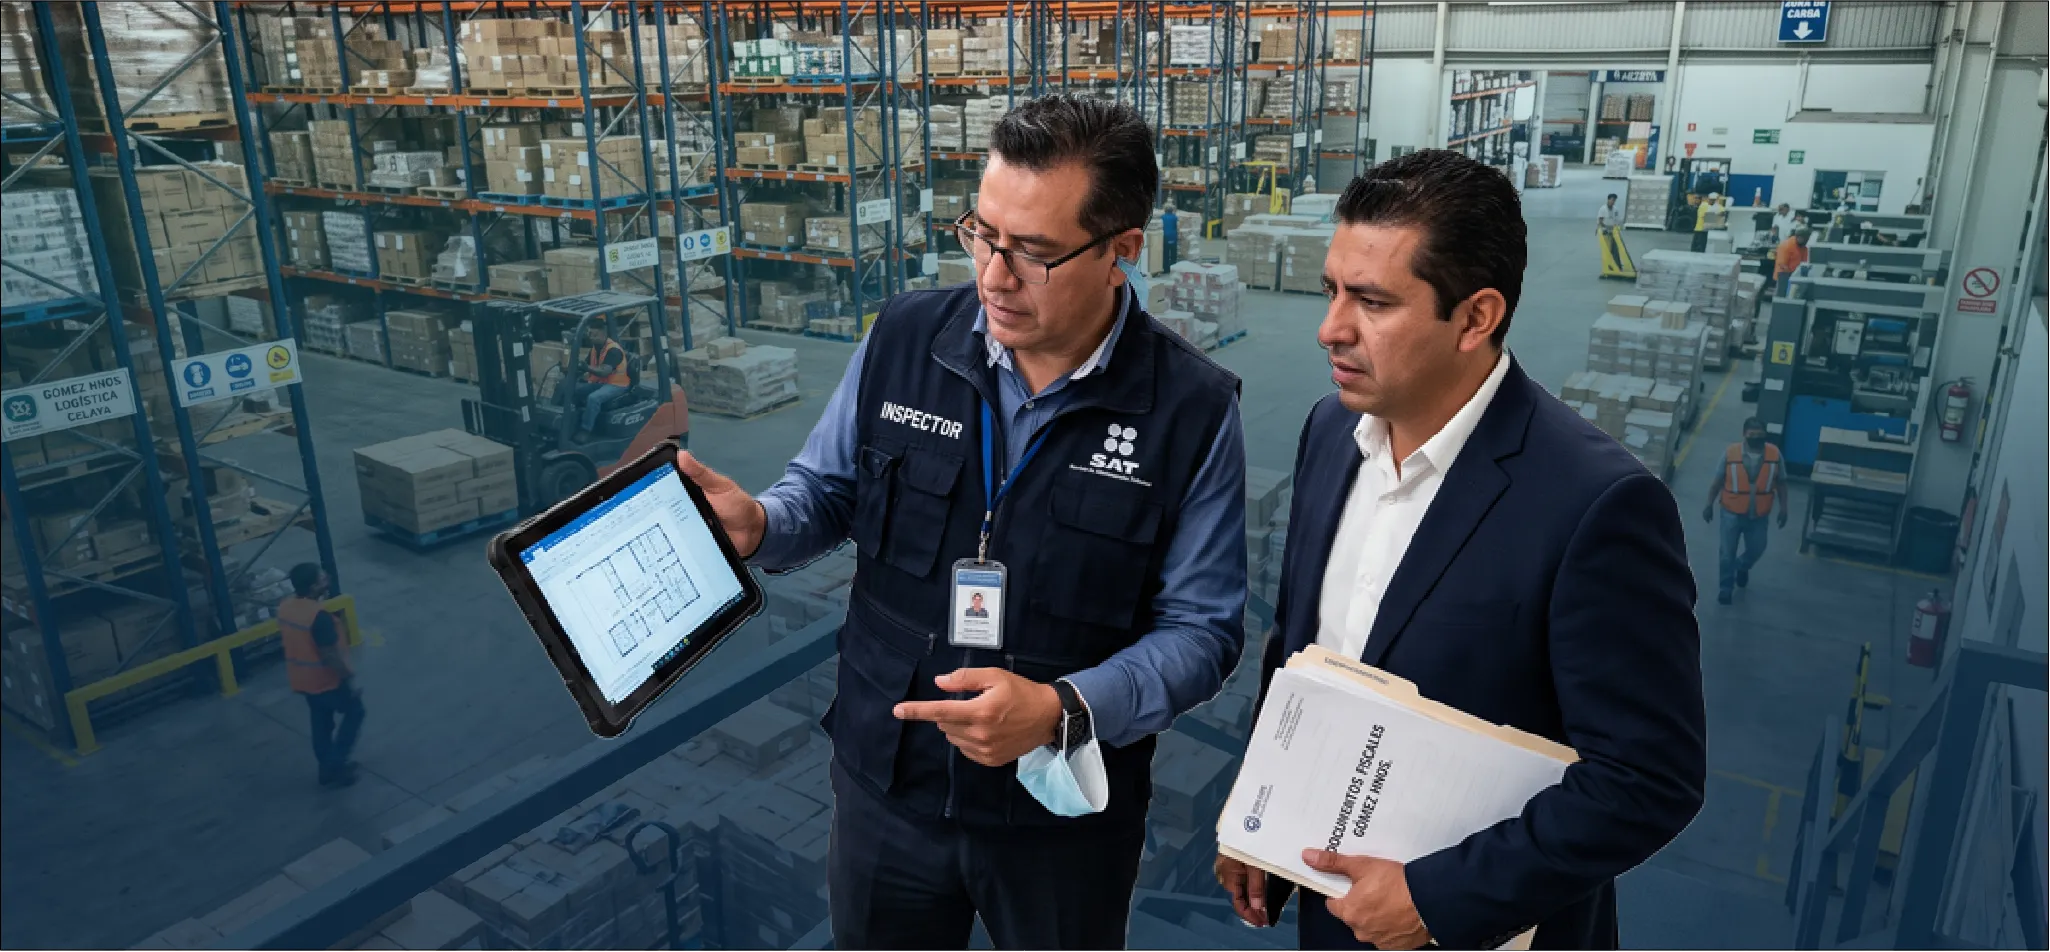
Visitas de verificación del RFC: La SCJN confirma la facultad discrecional del SAT

La autoridad tributaria no requiere de un aviso previo de cambio de domicilio por parte del contribuyente para iniciar una visita de verificación. Conoce la tesis que reafirma las facultades de comprobación del SAT.

Facultades discrecionales y actuación "de oficio"
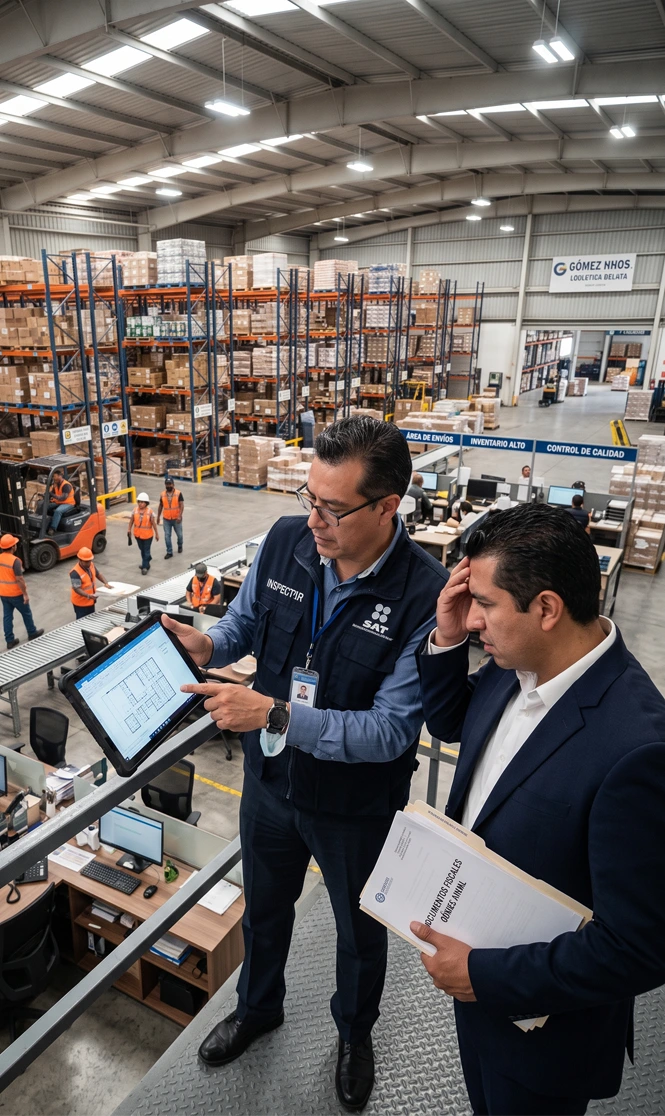
Mantener el domicilio fiscal correctamente registrado y localizable ante el Servicio de Administración Tributaria (SAT) es una de las obligaciones más críticas para cualquier empresa. Recientemente, un contribuyente promovió un juicio de nulidad argumentando que el SAT había emitido una orden de visita de verificación del RFC de manera ilegal, ya que la empresa consideraba que dicha visita solo podía generarse como respuesta a un trámite (aviso de cambio de domicilio) solicitado por el particular.

La resolución de este caso escaló, generando un criterio relevante del Semanario Judicial de la Federación (Tesis: VI.3o.A.37 A 12a.) que despeja cualquier duda sobre el alcance de las facultades de la autoridad hacendaria.

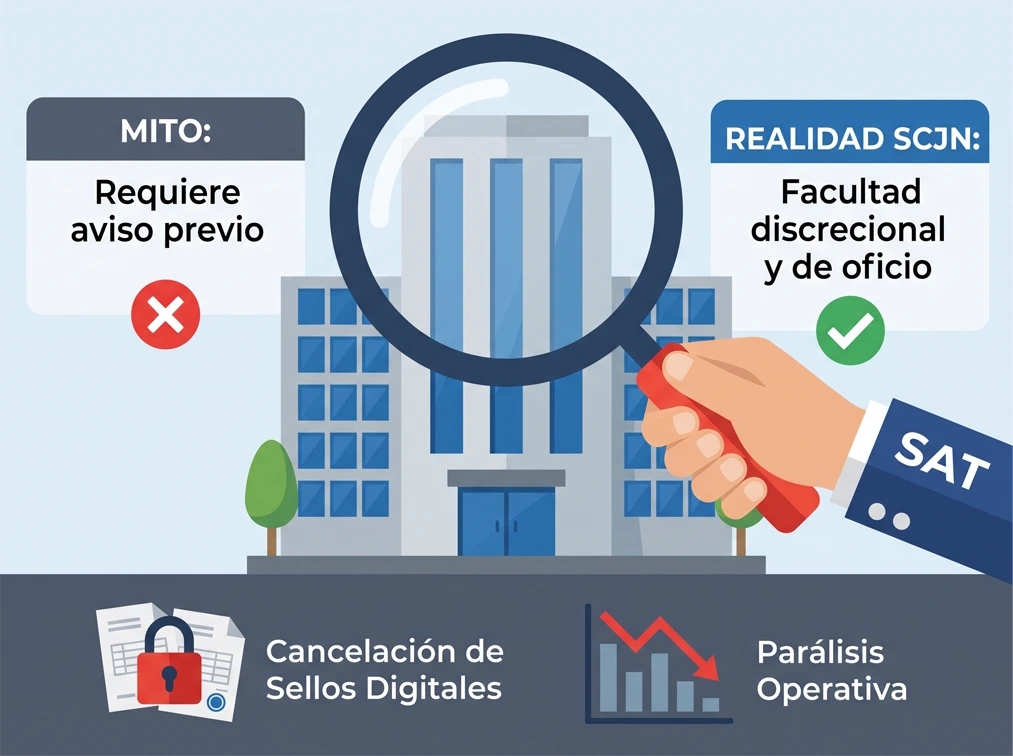
El Tribunal Colegiado resolvió que la facultad para emitir una orden de visita de verificación de datos del RFC es de naturaleza completamente discrecional.

La justificación legal es clara: del artículo 27, apartado C, fracción I, inciso a), del Código Fiscal de la Federación (CFF), no se desprende que la autoridad necesite una “conducta previa del particular” (como solicitar una inscripción o un cambio de domicilio) para poder ejercer sus facultades de verificación.

Por lo tanto, la autoridad tributaria puede actuar de oficio en cualquier momento para presentarse en el lugar y constatar la información proporcionada al registro.

El objetivo: Asegurar la realidad material

Los magistrados precisaron que estas visitas constituyen actos de gestión. Su finalidad principal es garantizar la integridad y la vigencia constante del padrón de contribuyentes.

El SAT busca corroborar la correspondencia entre la realidad material de la empresa y los datos registrados en el sistema. La veracidad de la información no debe esperar a ser “detonada” por un aviso del contribuyente; la autoridad tiene la tarea activa de asegurar la certeza jurídica en la localización de los sujetos obligados y la eficacia general del sistema tributario.
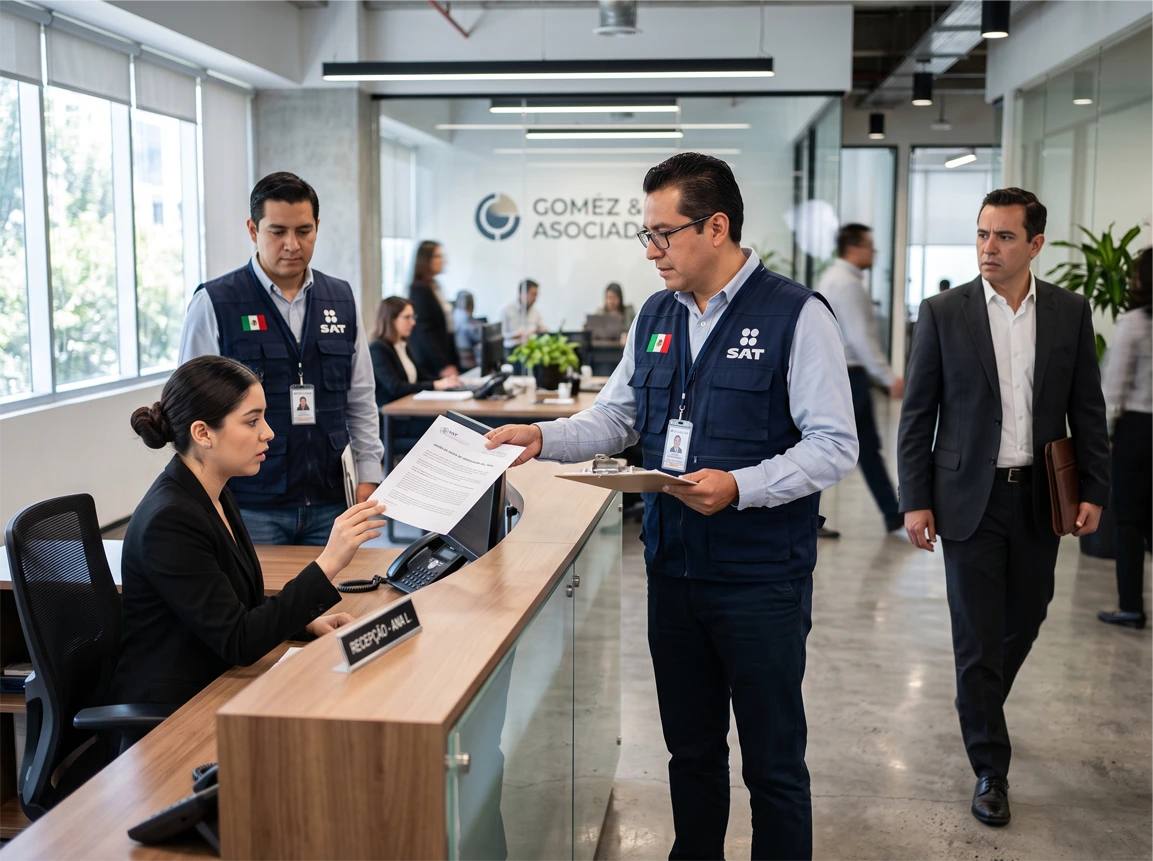
Implicaciones corporativas

Este criterio resulta sumamente relevante para contribuyentes y asesores fiscales, pues reafirma que el SAT no está limitado a verificar un domicilio únicamente cuando se realiza un trámite.

Si en una de estas visitas discrecionales la autoridad determina que la empresa no se encuentra en el lugar, o que la infraestructura no corresponde a las actividades declaradas, procederá a declarar al contribuyente como “no localizado“, lo que conlleva consecuencias operativas paralizantes (como la cancelación de Certificados de Sello Digital).
¡Conversemos! Podemos ayudarte.

Las empresas deben asegurar que su domicilio fiscal cumpla con todos los requisitos de materialidad que exige el SAT y que el personal en sitio esté debidamente capacitado para atender una orden de verificación sin importar que ésta se presente de forma sorpresiva.

¿Tienes dudas sobre si tu domicilio fiscal cumple con los estándares de materialidad que exige el SAT en una verificación? En Grupo C&H te asesoramos para regularizar tu situación y proteger la continuidad de tu facturación. ¡Contáctanos!
Materialidad ante el SAT: El Tribunal rechaza la prueba pericial contable aislada

La tesis IX-P-2aS-673 advierte que presentar peritajes contables que solo demuestren registros en libros es un error táctico que culminará en la pérdida del juicio fiscal. Descubre cómo blindar tu defensa documental.

Demostrar la “materialidad” de las operaciones sigue siendo el mayor desafío para los contribuyentes en México. Cuando el Servicio de Administración Tributaria (SAT) cuestiona la existencia de una transacción, las empresas suelen recurrir a una herramienta que consideran infalible: la prueba pericial en materia contable.

Muchos asumen que una pericial que confirme el correcto registro de la operación en los libros basta para vencer al SAT. Sin embargo, el Tribunal Federal de Justicia Administrativa (TFJA) acaba de resolver este error crítico mediante la emisión de una tesis (IX-P-2aS-673, con precedentes recientes).

El registro contable no demuestra que los hechos pasaron en la realidad

El criterio del Tribunal lanza una advertencia contundente: evidenciar la existencia material del registro contable no acredita que los hechos plasmados en un comprobante fiscal (CFDI) realmente pasaron en la realidad.

Conforme a lo dispuesto por los artículos 28 del Código Fiscal de la Federación (CFF) y 29 de su Reglamento, para que los registros contables tengan plena validez jurídica, deben estar forzosamente apoyados en la documentación comprobatoria correspondiente. El simple hecho de hacer un cargo y un abono en un sistema no materializa la prestación de un servicio.

Si la prueba pericial se limita a evidenciar que se realizó el asiento, sin vincularlo al complemento material, la probanza será catalogada irremediablemente como insuficiente.

El error táctico de la defensa fiscal tradicional

En la práctica corporativa, esto significa que presentar peritajes contables aislados es un error táctico que culminará en la pérdida del juicio. Dejar que el perito solo revise pólizas y balanzas ya no funciona. La autoridad y los tribunales están exigiendo poder corroborar la veracidad de las anotaciones que se efectúen en los libros.

¿Cómo estructurar una defensa exitosa?

Para acreditar verdaderamente la materialidad de las operaciones observadas, la defensa fiscal está obligada a construir un ecosistema probatorio integral.
Esto requiere:

Recabar soporte tangible:

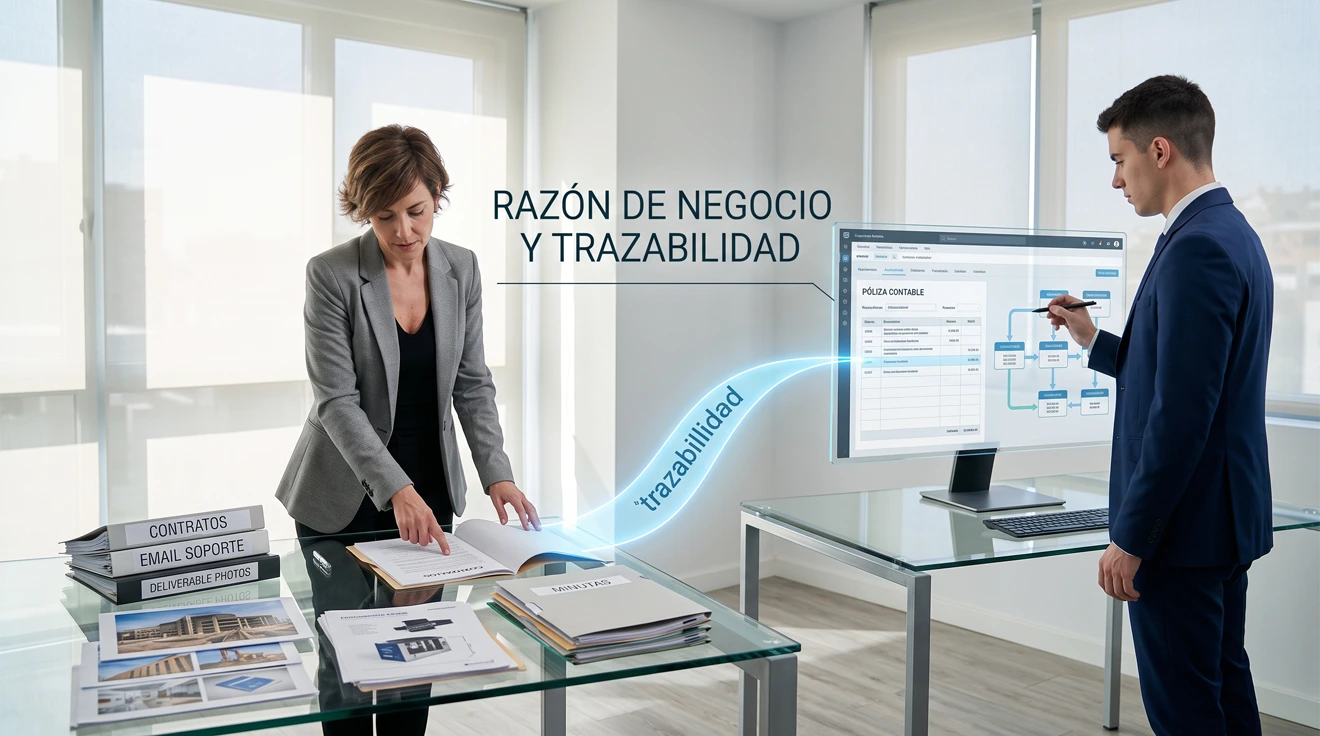
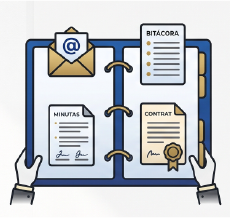
Acopiar entregables, correos electrónicos, bitácoras, minutas y contratos de cada operación importante.

Concatenación pericial:

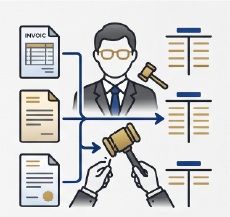
Instruir directamente al perito para que vincule forzosamente cada una de estas pruebas documentales con su respectivo asiento contable.

Coherencia de negocio:

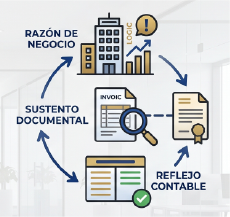
Demostrar que los hechos consignados en los comprobantes fiscales tienen una razón de negocios, un sustento documental y su reflejo exacto en la contabilidad.

¡Conversemos! Podemos ayudarte.

El estándar de prueba ante el SAT es cada vez más alto. La materialidad no se demuestra con asientos de diario, se demuestra con expedientes vivos, trazabilidad y pruebas tangibles que se unan perfectamente con los registros financieros.

En Grupo C&H te ayudamos a auditar la salud documental de tus operaciones contables y a diseñar estrategias preventivas para blindar la materialidad de tu empresa ante el SAT. ¿Revisamos tus controles internos? Contáctanos hoy.

Contratos digitales y fecha cierta ante el SAT: por qué hoy el blindaje documental importa más que nunca

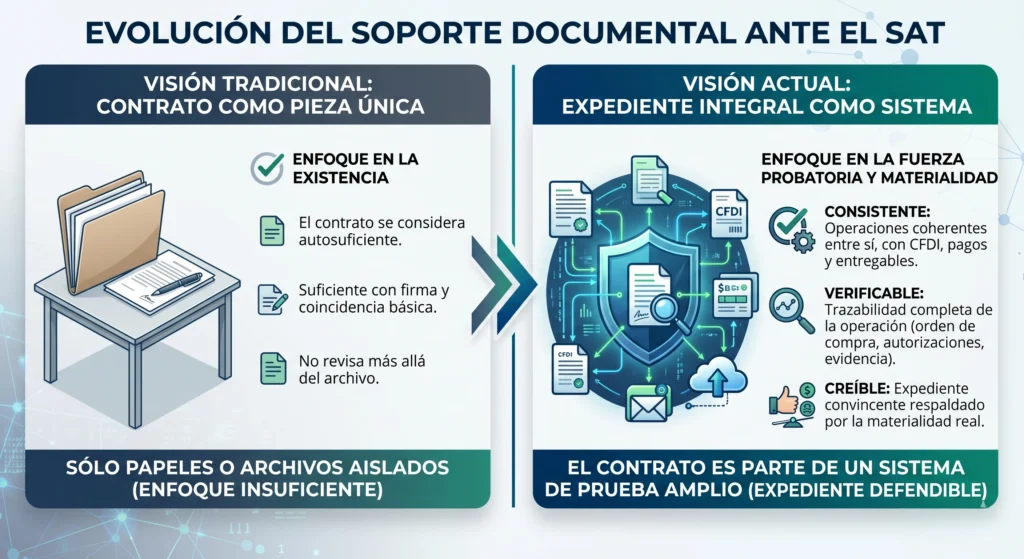
Durante años, muchas empresas asumieron que tener un contrato firmado era suficiente para respaldar una operación. Si el documento existía, estaba suscrito por las partes y coincidía con la operación reportada, se daba por hecho que cumplía su función. Hoy esa lógica ya no alcanza.

En el entorno fiscal actual, el problema no suele estar solo en la existencia del contrato, sino en su capacidad para resistir una revisión. Y ahí es donde la llamada fecha cierta se ha convertido en un punto clave. Para muchas organizaciones, este concepto puede parecer técnico o lejano, pero en realidad toca una pregunta muy concreta: ¿puede la empresa demostrar que ese documento realmente existía en el momento en que dice haber celebrado la operación?

La relevancia de esta pregunta ha crecido porque la autoridad fiscal ya no revisa únicamente si hay papeles o archivos.

El contrato digital sí vale, pero ese no es el verdadero debate

Uno de los errores más comunes en esta conversación es pensar que el problema está en la validez de los contratos digitales. En realidad, el marco jurídico mexicano reconoce desde hace tiempo la posibilidad de celebrar actos y contratos por medios electrónicos. La ley admite que el consentimiento se exprese a través de medios tecnológicos y reconoce valor jurídico a los mensajes de datos y a la firma electrónica.

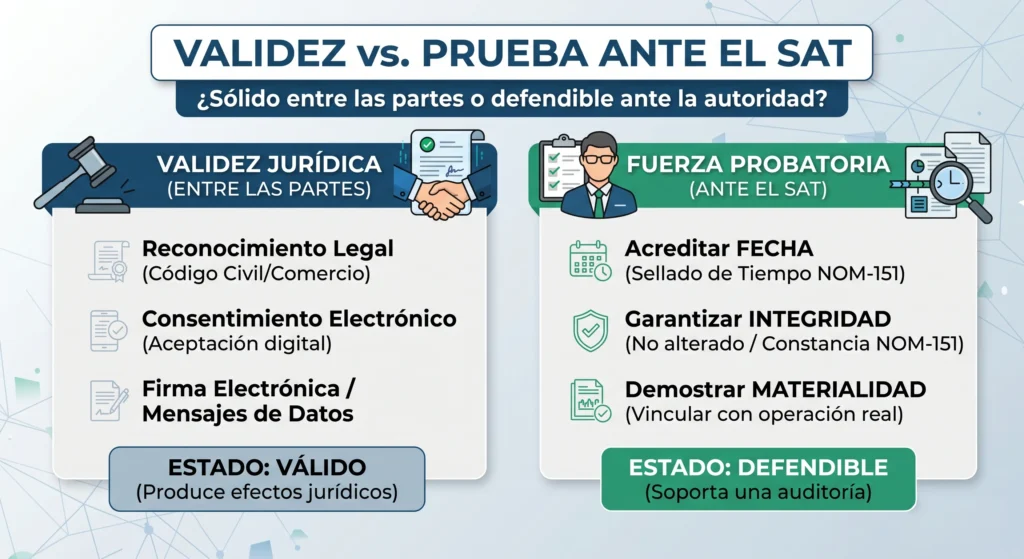
Eso significa que, en términos generales, un contrato digital sí puede ser perfectamente válido entre las partes. El punto de tensión aparece cuando ese documento debe presentarse frente al SAT como parte del soporte de una operación revisada.

Porque una cosa es que el contrato exista y produzca efectos entre quienes lo firmaron, y otra distinta es que tenga la fuerza probatoria suficiente ante la autoridad para demostrar:

Cuándo fue celebrado exactamente.

Que no fue alterado posteriormente.

Que está vinculado con una operación real.

La fecha cierta no es un tecnicismo: es un tema de defensa

Cuando se habla de fecha cierta, en realidad se está hablando de prueba. La autoridad necesita contar con elementos que le permitan ubicar con claridad la existencia del documento en un momento determinado. Si ese contrato pudo haber sido elaborado después de los hechos que pretende respaldar, su valor probatorio se debilita.

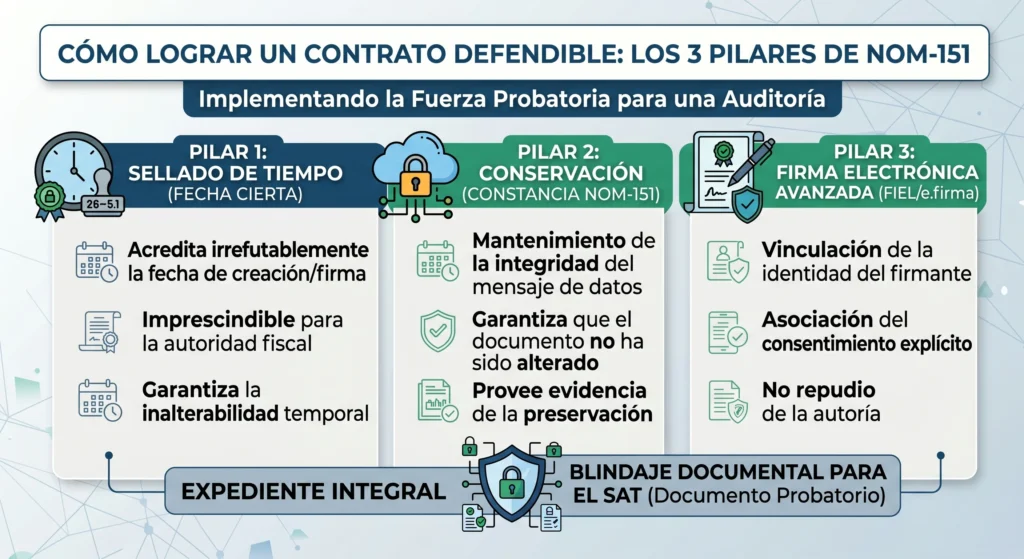
Por eso, el estándar actual cambia de fondo la lógica del resguardo documental. Hoy pesa la posibilidad de demostrar que esos documentos cumplen con tres factores:

Temporalidad:

Ya existían en la fecha que se afirma.

Integridad:

Se han mantenido sin modificaciones.

Materialidad:

Forman parte de una transacción que sí ocurrió en la práctica

La tecnología ayuda, pero no sustituye el soporte integral

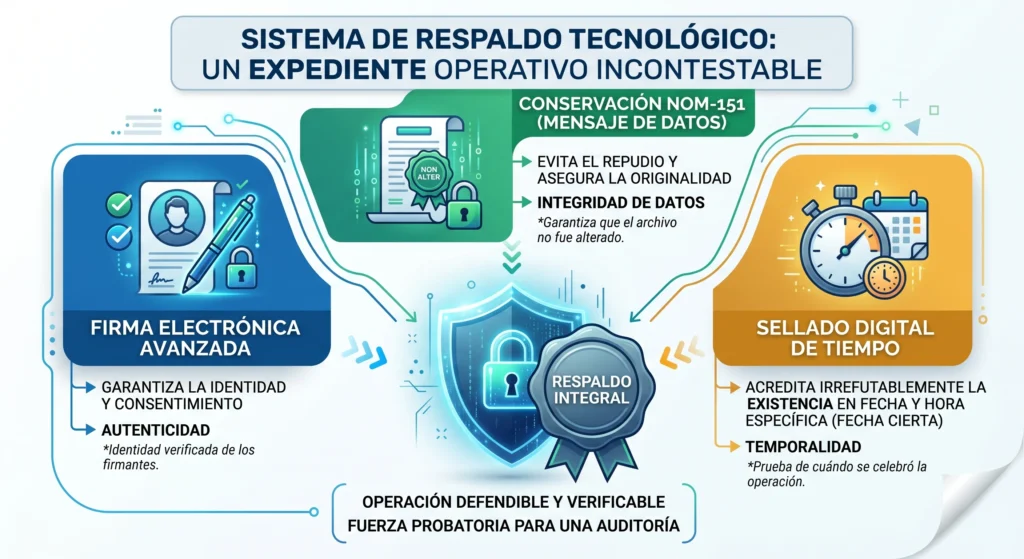
Aquí es donde los contratos digitales sí ofrecen una ventaja importante. Bien utilizados, permiten elevar la calidad del expediente documental y acercarse mucho más al estándar probatorio que hoy exige la realidad fiscal. Pero para lograrlo, no basta con firmar un PDF o intercambiar un documento por correo.

La diferencia la hacen los mecanismos tecnológicos de respaldo. Herramientas clave para fortalecer el expediente:

Sin embargo, hay algo importante que no debe perderse de vista: la tecnología fortalece el documento, pero no corrige una operación débil.

No es el contrato aislado: es la operación completa

Hoy, el SAT no se limita a revisar la forma del documento, también observa la sustancia. Incluso un contrato digital técnicamente sólido (con NOM-151 y Firma Avanzada) puede quedarse corto si no está respaldado por el resto del ecosistema operativo.

La autoridad busca coherencia evaluando los siguientes elementos de sustancia:

Razón de negocios:

¿Por qué se hizo la operación?

Capacidad operativa:

¿La empresa tenía la infraestructura para dar el servicio/producto?

Flujo económico real:

Trazabilidad de pagos identificables.

Soporte documental:

CFDI consistentes, evidencia de entrega y comunicaciones.

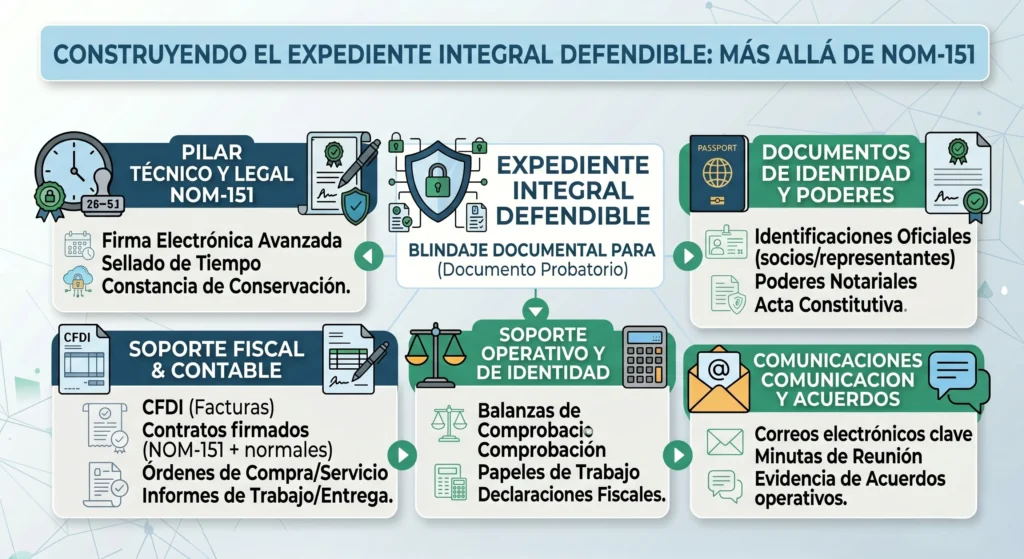
Este es el verdadero cambio de paradigma. La protección fiscal ya no se construye con documentos aislados, sino con expedientes integrales. Lo que sostiene a una operación es la conexión lógica entre todos los elementos que la rodean.

Lo que las empresas deberían revisar desde ahora

El mejor momento para fortalecer contratos y expedientes es antes de que la autoridad los cuestione. Para evaluar qué tan protegida está tu organización, considera estos tres puntos críticos:

Independencia documental:

¿Tus expedientes operativos están armados de forma consistente, o dependen demasiado de un solo documento (el contrato) para justificar operaciones de alto valor?

Trazabilidad de procesos:

¿Puedes conectar fácilmente un contrato digital con sus órdenes de servicio, facturación, correos y entregables asociados?

Mecanismos de integridad:

¿Tus contratos electrónicos actuales cuentan con sellos de tiempo y constancias de conservación que acrediten su temporalidad?

Hablar de blindaje documental ya no significa solo “tener papeles en orden”. Significa diseñar una estructura probatoria coherente, donde lo jurídico, lo fiscal, lo operativo y lo tecnológico trabajen en la misma dirección.

Una nueva forma de entender el cumplimiento

En el fondo, este tema obliga a las empresas a madurar su visión sobre el cumplimiento. Ya no basta con reaccionar cuando surge una revisión; es necesario construir operaciones mejor documentadas desde el origen.

Los contratos digitales representan una evolución positiva: ayudan a profesionalizar la gestión, generar mayor trazabilidad y reducir zonas grises. Pero su verdadero valor aparece cuando se integran a un expediente capaz de demostrar que la operación existió, tuvo sentido de negocio y puede sostenerse documentalmente de principio a fin.

En Grupo C&H entendemos que el cumplimiento no depende únicamente de conocer la norma, sino de traducirla en procesos documentales más sólidos, trazables y defendibles. En un entorno donde la autoridad revisa cada vez más la sustancia de las operaciones, anticiparse ya no es solo una buena práctica: es una decisión estratégica.

Este artículo es informativo y no sustituye asesoría legal o fiscal.

IVA y flujo de efectivo: cuando “extinguir” una deuda no siempre equivale a “pagar”

Imagina este escenario: tu empresa cierra el mes con presión de caja, pero con operaciones perfectamente “cuadradas” en lo jurídico. Se cruzan cuentas con un proveedor, se compensa un saldo, se hace una dación en pago o se liquida una obligación mediante acuerdos comerciales.

En papel, todo está resuelto. Sin embargo, en la práctica fiscal, ese tipo de cierres puede abrir un frente innecesario: IVA trasladado o acreditado sin un flujo de efectivo que la autoridad acepte como “pago”.

Este tema no es teórico. En los últimos años, la interpretación de tribunales ha reforzado una idea clave: el IVA, en su mecánica real, se comporta como un impuesto “de flujo” y, para ciertos efectos, exige movimiento financiero verificable.

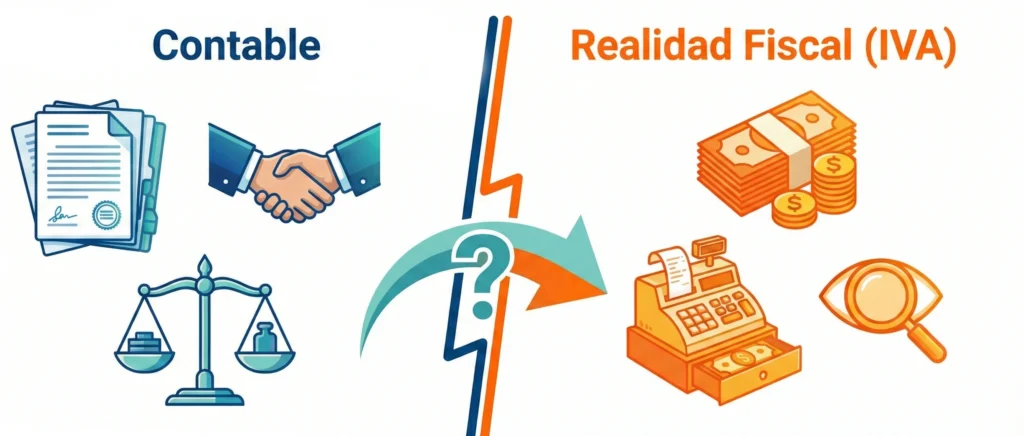
El conflicto entre cierre contable y realidad fiscal

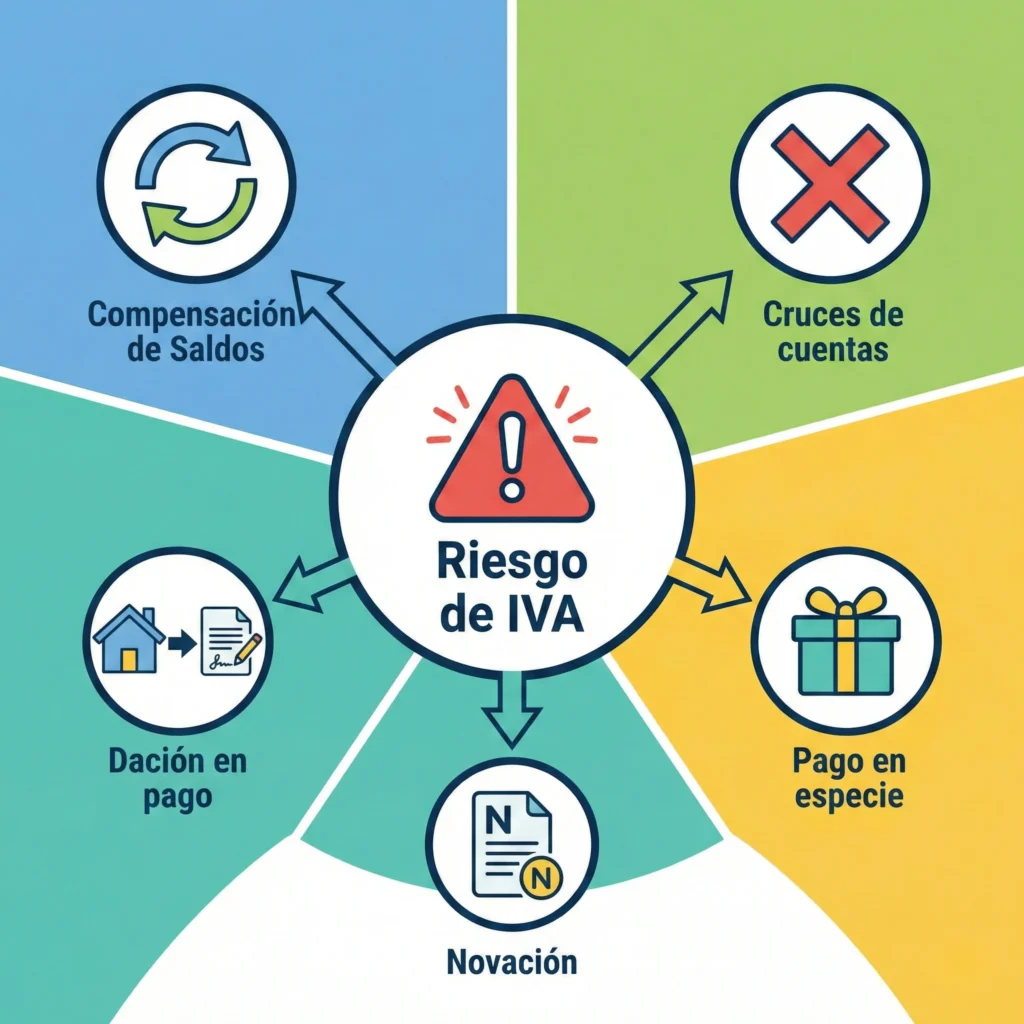
En la operación diaria es común utilizar esquemas para cerrar obligaciones sin que “salga” dinero: compensaciones, cruces de cuentas, pagos en especie, daciones, novaciones o remisiones.

El riesgo aparece cuando la administración asume que, porque la obligación “se extinguió” civil o contablemente, entonces:

Ya se causó IVA como si se hubiera cobrado en efectivo.

Ya se puede acreditar IVA como si se hubiera pagado en efectivo.

La realidad es más delicada. Para el acreditamiento, el requisito de “efectivamente pagado” se ha vuelto un punto de fricción recurrente. Los criterios judiciales actuales no equiparan automáticamente ciertas formas civiles de extinción con el “pago” necesario para deducir o acreditar el IVA.

¿Qué dicen los tribunales sobre el IVA y el flujo de efectivo?

Para tu empresa, lo más importante es entender cómo están interpretando la ley quienes deciden los conflictos fiscales.

Criterio del TFJA: La exigencia del movimiento financiero

En la tesis IX-P-2aS-605, publicada en la Revista del Tribunal Federal de Justicia Administrativa (diciembre 2025), la Segunda Sección desarrolla que el IVA se inserta en un sistema de flujo de efectivo. Desde una lectura “literal y financiera”, el tribunal argumenta que debe existir un desplazamiento de dinero. Incluso señala que, si la obligación es pagar una cantidad monetaria, el cumplimiento “solo” se daría con entrega financiera y no por otros mecanismos de extinción.

Traducción operativa: Si tu proceso “cierra” obligaciones sin dinero en movimiento, debes evaluar con lupa cómo lo estás tratando para efectos de IVA, porque es muy probable que no se alinee con el criterio jurisdiccional actual.

Postura de la SCJN: La compensación civil no acredita IVA

En la resolución de contradicción de criterios, la Segunda Sala de la Suprema Corte de Justicia de la Nación sostuvo que la compensación civil no es un medio de pago del IVA y que no puede dar lugar a devolución de saldo a favor o acreditamiento.

Traducción operativa: Compensar saldos “para cerrar” puede ser una herramienta eficiente para tesorería, pero puede resultar muy costosa fiscalmente si se pretende acreditar ese IVA como si hubiera existido un pago real.

Focos rojos: ¿Dónde aparece el “error caro” en tu empresa?

Estos escenarios son típicos en la vida real. No es que estén prohibidos, sino que deben estructurarse y documentarse con una estrategia precisa para evitar riesgos.

Cuando estas figuras se tratan fiscalmente como si fueran pago en efectivo para efectos de IVA, suelen dispararse observaciones en revisión, rechazo de acreditamientos y contingencias por diferencias de impuesto y sus accesorios (multas y recargos).

Guía práctica para la dirección financiera: Checklist de control

Ante este panorama, ¿qué deben hacer la dirección financiera y la administración? Aquí una guía de acción inmediata:

Mapea tus operaciones sin efectivo:

Haz una lista mensual de compensaciones, neteos, daciones y convenios de reestructura. Si no lo mides, no lo controlas.

Separación “contable” vs “fiscal”:

Que el asiento contable “cierre” la cuenta por pagar no significa que el IVA quede “blindado”. Define el tratamiento fiscal caso por caso.

Documenta el “momento” y el “mecanismo”:

El criterio gira en torno a cuándo se entiende cobrado/pagado y cómo se materializa. La evidencia documental es tu mejor defensa.

Evalúa la alternativa de flujo real:

En operaciones sensibles o montos altos, puede ser más barato pagar y cobrar (hacer el flujo real, aunque sea parcial) que litigar un acreditamiento rechazado.

Estrategia legal/fiscal previa:

Si el SAT está revisando con criterios restrictivos (como se ve en el Anexo 7 de la RMF sobre transmisión de deudas), el punto no es discutir en la auditoría “a ver qué pasa”, sino llegar con una postura defendible desde el origen.

¿Cómo blindar tu operación con el respaldo de Grupo C&H?

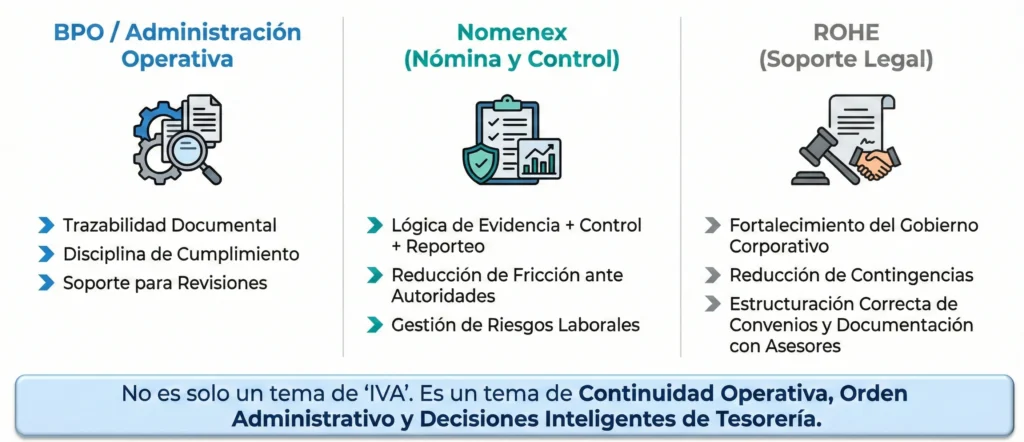
Este tipo de riesgo fiscal no vive solo en el área de impuestos: nace en la operación diaria. La conexión es clara:

Si tu organización usa compensaciones, neteos o pagos no tradicionales para mantener liquidez, no hay problema per se. El problema real es tratarlos como si fueran lo mismo que “dinero en movimiento” cuando el IVA está en juego. Una revisión preventiva puede evitar el peor escenario: pagar dos veces (en caja y en contingencia fiscal).

¿Tu operación administrativa
respalda tu estrategia fiscal?

Evita que la falta de trazabilidad o control documental ponga en riesgo tu liquidez. En Grupo C&H, a través de nuestras divisiones de administración operativa, nómina (Nomenex) y soporte legal (ROHE), aseguramos que cada proceso tenga el orden y la evidencia que la autoridad exige.

Hablemos hoy y blinda la continuidad operativa de tu empresa.