¿Un impuesto mínimo del 1% encubierto? Descubre por qué la fórmula del nuevo Capítulo X genera saltos fiscales bruscos y cómo afectará a las empresas con márgenes de rentabilidad bajos.
La reforma al Impuesto Sobre la Renta (ISR) para 2027 ha generado gran controversia al establecer límites a las deducciones autorizadas para empresas con ingresos superiores a los $50 millones. Aunque en medios de comunicación se ha descrito esta medida como un “ISR mínimo de 1% sobre ingresos”, en la práctica contable el resultado no es universal.
Su efecto real dependerá de las características fiscales únicas de cada compañía, su margen de rentabilidad y, especialmente, de las pérdidas de ejercicios anteriores que tenga pendientes por amortizar. A continuación, analizamos numéricamente cómo funcionará este nuevo esquema.
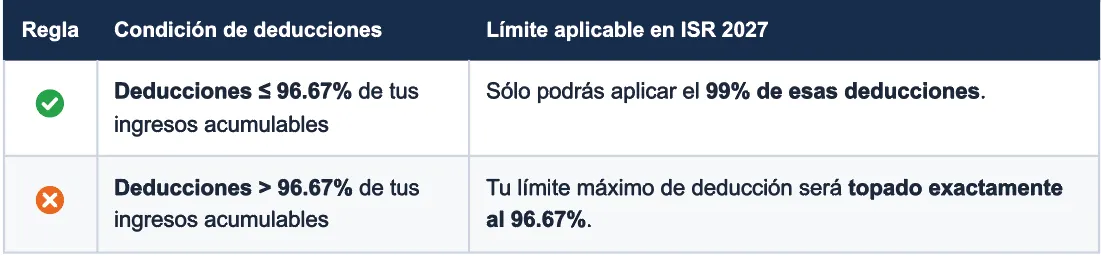
Las nuevas fórmulas matemáticas del SAT
La tasa legal del ISR seguirá siendo del 30%. Lo que la reforma altera es la base sobre la cual se calcula el impuesto. El propuesto artículo 78-B prevé dos fórmulas estrictas:
Ejemplo 1: El golpe a los márgenes sanos
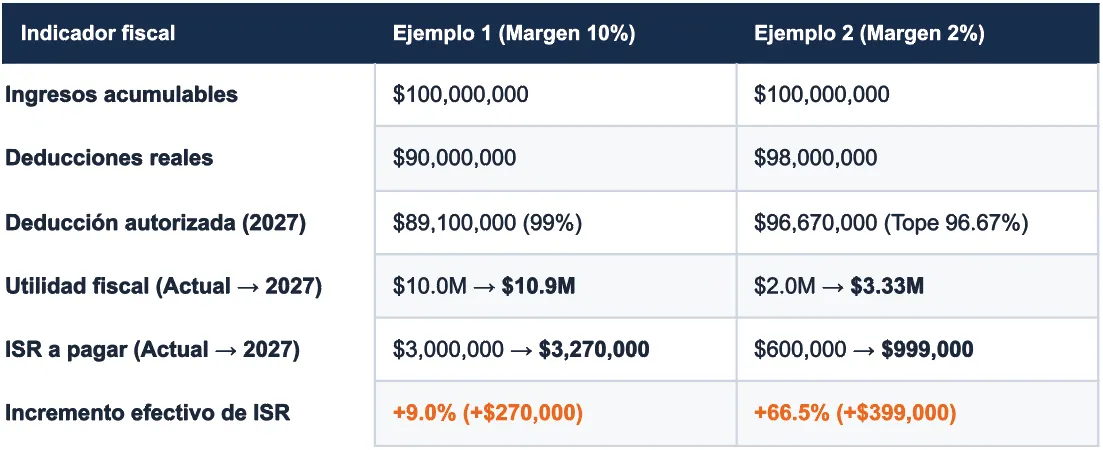
Supongamos una empresa con $100 millones de ingresos y $90 millones en deducciones (un margen fiscal del 10%).
- Reglas actuales: Su utilidad fiscal es de $10 millones. Su ISR a pagar sería de $3 millones.
- Con la reforma: Solo puede aplicar el 99% de sus deducciones ($89.1 millones). Su utilidad fiscal sube a $10.9 millones. Su nuevo ISR sería de $3.27 millones.
El impacto: El impuesto aumenta un 9% ($270,000 pesos) por decreto, aunque la operación del negocio no haya cambiado un solo peso.
Ejemplo 2: La crisis de los márgenes bajos
El impacto es severo para sectores que operan con altos volúmenes pero márgenes bajos. Pensemos en la misma empresa con $100 millones de ingresos, pero con $98 millones en deducciones.
- Reglas actuales: Su utilidad fiscal es de $2 millones. Su ISR sería de $600,000 pesos.
- Con la reforma: Sus deducciones quedan topadas a $96.67 millones. La utilidad sube artificialmente a $3.33 millones. El nuevo ISR a pagar será de $999,000 pesos.
El impacto: Un incremento brutal del 66.5% en el pago de impuestos frente al escenario anterior.

El muro de las pérdidas fiscales
Para muchos CFOs, la peor noticia no es el límite de las deducciones, sino el candado a las pérdidas. Si la empresa del Ejemplo 1 tuviera $10 millones en pérdidas acumuladas, bajo las reglas actuales reduciría su pago de ISR a cero.
Con la reforma, la ley solo le permite disminuir pérdidas hasta por el 50% de su nueva utilidad ($10.9 millones). Es decir, solo podría absorber $5.45 millones y terminaría pagando un ISR de $1.635 millones en un año donde legalmente no debería haber pagado nada.
Cuidado con el remanente (No es pérdida fiscal)
Las deducciones que no puedas aplicar por culpa de este límite no se pierden de inmediato; se convierten en un “remanente” que podrás disminuir (actualizado) en los siguientes 20 años. Sin embargo, debes tener cuidado con estos focos rojos:

El remanente no se considera pérdida fiscal.
No se transmite en caso de que fusiones o escindas tu empresa.
Las empresas con márgenes recurrentemente bajos podrían acumular remanentes que eventualmente vencerán sin poder aprovecharse íntegramente.
La reforma al ISR 2027 no es un simple ajuste de tarifas. Es un cambio profundo que crea saltos bruscos en la tributación, castigando la rentabilidad operativa. Su efecto no debe calcularse a la ligera; debe modelarse empresa por empresa considerando el margen fiscal, los topes y la antigüedad de las pérdidas.
En Grupo C&H te ofrecemos diagnósticos financieros y planeación fiscal estratégica. No esperes a 2027 para ver cuánto aumentará tu carga tributaria. Contáctanos y modelemos juntos el impacto real de esta reforma en tu empresa.