
La autoridad tributaria no requiere de un aviso previo de cambio de domicilio por parte del contribuyente para iniciar una visita de verificación. Conoce la tesis que reafirma las facultades de comprobación del SAT.
Facultades discrecionales y actuación "de oficio"
Mantener el domicilio fiscal correctamente registrado y localizable ante el Servicio de Administración Tributaria (SAT) es una de las obligaciones más críticas para cualquier empresa. Recientemente, un contribuyente promovió un juicio de nulidad argumentando que el SAT había emitido una orden de visita de verificación del RFC de manera ilegal, ya que la empresa consideraba que dicha visita solo podía generarse como respuesta a un trámite (aviso de cambio de domicilio) solicitado por el particular.
La resolución de este caso escaló, generando un criterio relevante del Semanario Judicial de la Federación (Tesis: VI.3o.A.37 A 12a.) que despeja cualquier duda sobre el alcance de las facultades de la autoridad hacendaria.
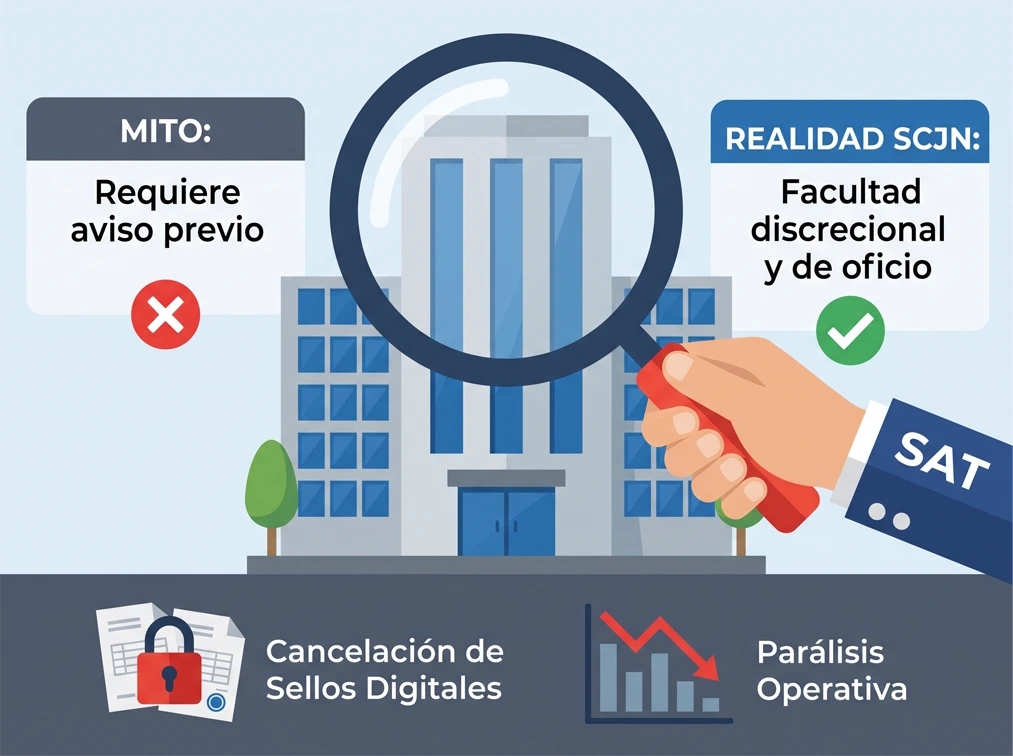
El Tribunal Colegiado resolvió que la facultad para emitir una orden de visita de verificación de datos del RFC es de naturaleza completamente discrecional.
La justificación legal es clara: del artículo 27, apartado C, fracción I, inciso a), del Código Fiscal de la Federación (CFF), no se desprende que la autoridad necesite una “conducta previa del particular” (como solicitar una inscripción o un cambio de domicilio) para poder ejercer sus facultades de verificación.
Por lo tanto, la autoridad tributaria puede actuar de oficio en cualquier momento para presentarse en el lugar y constatar la información proporcionada al registro.
El objetivo: Asegurar la realidad material
Los magistrados precisaron que estas visitas constituyen actos de gestión. Su finalidad principal es garantizar la integridad y la vigencia constante del padrón de contribuyentes.
El SAT busca corroborar la correspondencia entre la realidad material de la empresa y los datos registrados en el sistema. La veracidad de la información no debe esperar a ser “detonada” por un aviso del contribuyente; la autoridad tiene la tarea activa de asegurar la certeza jurídica en la localización de los sujetos obligados y la eficacia general del sistema tributario.
Implicaciones corporativas
Este criterio resulta sumamente relevante para contribuyentes y asesores fiscales, pues reafirma que el SAT no está limitado a verificar un domicilio únicamente cuando se realiza un trámite.
Si en una de estas visitas discrecionales la autoridad determina que la empresa no se encuentra en el lugar, o que la infraestructura no corresponde a las actividades declaradas, procederá a declarar al contribuyente como “no localizado“, lo que conlleva consecuencias operativas paralizantes (como la cancelación de Certificados de Sello Digital).
¡Conversemos! Podemos ayudarte.
Las empresas deben asegurar que su domicilio fiscal cumpla con todos los requisitos de materialidad que exige el SAT y que el personal en sitio esté debidamente capacitado para atender una orden de verificación sin importar que ésta se presente de forma sorpresiva.
¿Tienes dudas sobre si tu domicilio fiscal cumple con los estándares de materialidad que exige el SAT en una verificación? En Grupo C&H te asesoramos para regularizar tu situación y proteger la continuidad de tu facturación. ¡Contáctanos!