Visitas de verificación del RFC: La SCJN confirma la facultad discrecional del SAT

La autoridad tributaria no requiere de un aviso previo de cambio de domicilio por parte del contribuyente para iniciar una visita de verificación. Conoce la tesis que reafirma las facultades de comprobación del SAT.

Facultades discrecionales y actuación "de oficio"
Mantener el domicilio fiscal correctamente registrado y localizable ante el Servicio de Administración Tributaria (SAT) es una de las obligaciones más críticas para cualquier empresa. Recientemente, un contribuyente promovió un juicio de nulidad argumentando que el SAT había emitido una orden de visita de verificación del RFC de manera ilegal, ya que la empresa consideraba que dicha visita solo podía generarse como respuesta a un trámite (aviso de cambio de domicilio) solicitado por el particular.

La resolución de este caso escaló, generando un criterio relevante del Semanario Judicial de la Federación (Tesis: VI.3o.A.37 A 12a.) que despeja cualquier duda sobre el alcance de las facultades de la autoridad hacendaria.

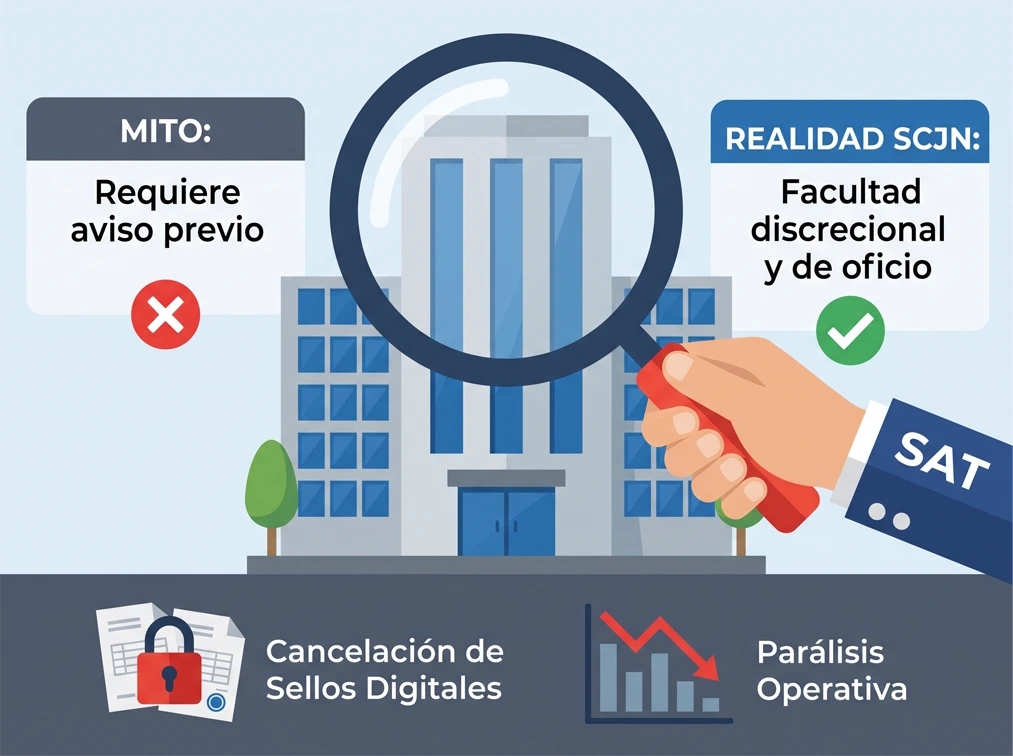
El Tribunal Colegiado resolvió que la facultad para emitir una orden de visita de verificación de datos del RFC es de naturaleza completamente discrecional.

La justificación legal es clara: del artículo 27, apartado C, fracción I, inciso a), del Código Fiscal de la Federación (CFF), no se desprende que la autoridad necesite una “conducta previa del particular” (como solicitar una inscripción o un cambio de domicilio) para poder ejercer sus facultades de verificación.

Por lo tanto, la autoridad tributaria puede actuar de oficio en cualquier momento para presentarse en el lugar y constatar la información proporcionada al registro.

El objetivo: Asegurar la realidad material

Los magistrados precisaron que estas visitas constituyen actos de gestión. Su finalidad principal es garantizar la integridad y la vigencia constante del padrón de contribuyentes.

El SAT busca corroborar la correspondencia entre la realidad material de la empresa y los datos registrados en el sistema. La veracidad de la información no debe esperar a ser “detonada” por un aviso del contribuyente; la autoridad tiene la tarea activa de asegurar la certeza jurídica en la localización de los sujetos obligados y la eficacia general del sistema tributario.
Implicaciones corporativas

Este criterio resulta sumamente relevante para contribuyentes y asesores fiscales, pues reafirma que el SAT no está limitado a verificar un domicilio únicamente cuando se realiza un trámite.

Si en una de estas visitas discrecionales la autoridad determina que la empresa no se encuentra en el lugar, o que la infraestructura no corresponde a las actividades declaradas, procederá a declarar al contribuyente como “no localizado“, lo que conlleva consecuencias operativas paralizantes (como la cancelación de Certificados de Sello Digital).
¡Conversemos! Podemos ayudarte.

Las empresas deben asegurar que su domicilio fiscal cumpla con todos los requisitos de materialidad que exige el SAT y que el personal en sitio esté debidamente capacitado para atender una orden de verificación sin importar que ésta se presente de forma sorpresiva.

¿Tienes dudas sobre si tu domicilio fiscal cumple con los estándares de materialidad que exige el SAT en una verificación? En Grupo C&H te asesoramos para regularizar tu situación y proteger la continuidad de tu facturación. ¡Contáctanos!
Materialidad ante el SAT: El Tribunal rechaza la prueba pericial contable aislada

La tesis IX-P-2aS-673 advierte que presentar peritajes contables que solo demuestren registros en libros es un error táctico que culminará en la pérdida del juicio fiscal. Descubre cómo blindar tu defensa documental.

Demostrar la “materialidad” de las operaciones sigue siendo el mayor desafío para los contribuyentes en México. Cuando el Servicio de Administración Tributaria (SAT) cuestiona la existencia de una transacción, las empresas suelen recurrir a una herramienta que consideran infalible: la prueba pericial en materia contable.

Muchos asumen que una pericial que confirme el correcto registro de la operación en los libros basta para vencer al SAT. Sin embargo, el Tribunal Federal de Justicia Administrativa (TFJA) acaba de resolver este error crítico mediante la emisión de una tesis (IX-P-2aS-673, con precedentes recientes).

El registro contable no demuestra que los hechos pasaron en la realidad

El criterio del Tribunal lanza una advertencia contundente: evidenciar la existencia material del registro contable no acredita que los hechos plasmados en un comprobante fiscal (CFDI) realmente pasaron en la realidad.

Conforme a lo dispuesto por los artículos 28 del Código Fiscal de la Federación (CFF) y 29 de su Reglamento, para que los registros contables tengan plena validez jurídica, deben estar forzosamente apoyados en la documentación comprobatoria correspondiente. El simple hecho de hacer un cargo y un abono en un sistema no materializa la prestación de un servicio.

Si la prueba pericial se limita a evidenciar que se realizó el asiento, sin vincularlo al complemento material, la probanza será catalogada irremediablemente como insuficiente.

El error táctico de la defensa fiscal tradicional

En la práctica corporativa, esto significa que presentar peritajes contables aislados es un error táctico que culminará en la pérdida del juicio. Dejar que el perito solo revise pólizas y balanzas ya no funciona. La autoridad y los tribunales están exigiendo poder corroborar la veracidad de las anotaciones que se efectúen en los libros.

¿Cómo estructurar una defensa exitosa?

Para acreditar verdaderamente la materialidad de las operaciones observadas, la defensa fiscal está obligada a construir un ecosistema probatorio integral.
Esto requiere:

Recabar soporte tangible:

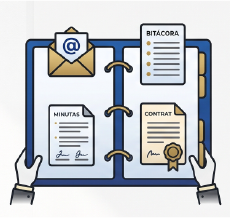
Acopiar entregables, correos electrónicos, bitácoras, minutas y contratos de cada operación importante.

Concatenación pericial:

Instruir directamente al perito para que vincule forzosamente cada una de estas pruebas documentales con su respectivo asiento contable.

Coherencia de negocio:

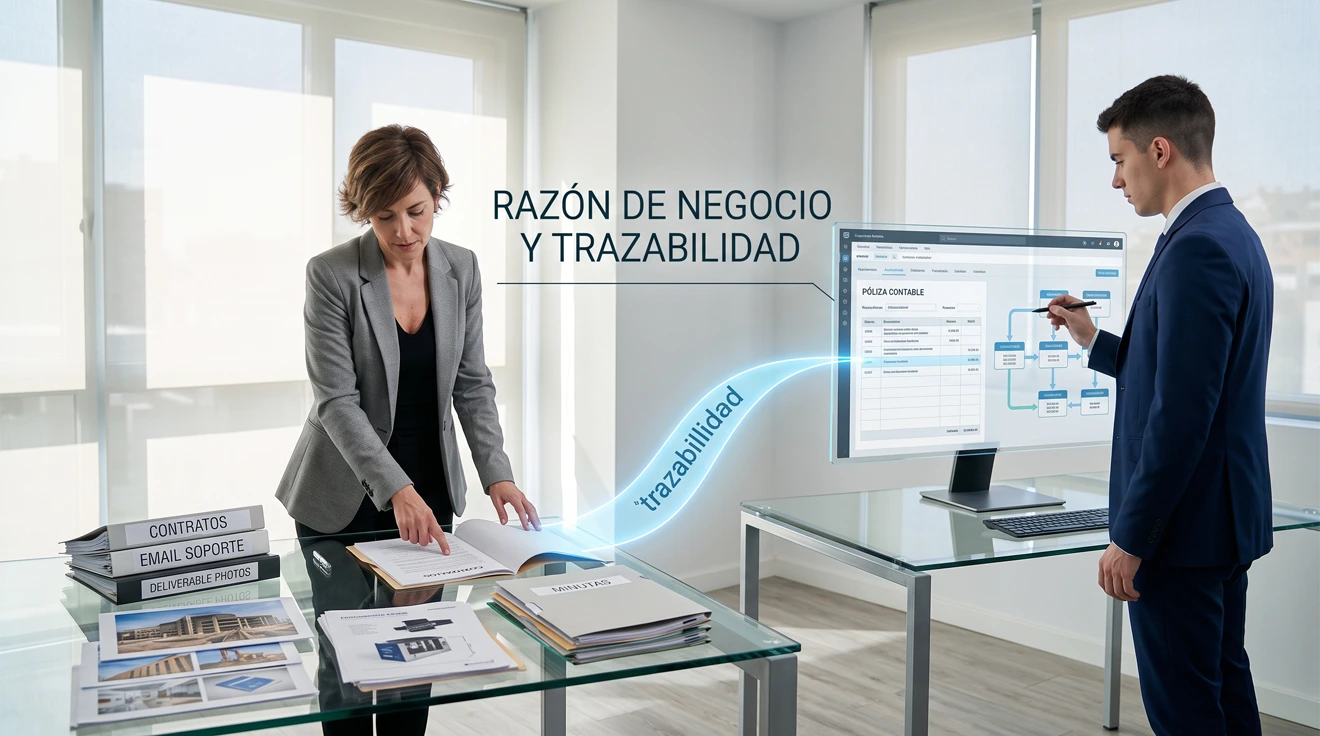
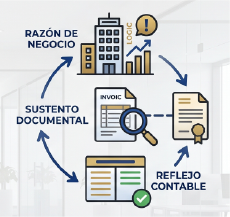
Demostrar que los hechos consignados en los comprobantes fiscales tienen una razón de negocios, un sustento documental y su reflejo exacto en la contabilidad.

¡Conversemos! Podemos ayudarte.
El estándar de prueba ante el SAT es cada vez más alto. La materialidad no se demuestra con asientos de diario, se demuestra con expedientes vivos, trazabilidad y pruebas tangibles que se unan perfectamente con los registros financieros.

En Grupo C&H te ayudamos a auditar la salud documental de tus operaciones contables y a diseñar estrategias preventivas para blindar la materialidad de tu empresa ante el SAT. ¿Revisamos tus controles internos? Contáctanos hoy.

Auditorías del SAT y PTU: El mito laboral que te hace perder juicios fiscales

Por: Lic. Salvador Hernández Avendaño
La tesis IX-P-SS-512 del Tribunal Federal confirma que el SAT no necesita probar que tenías empleados para cobrarte PTU adicional. Conoce cómo estructurar correctamente tu defensa corporativa atacando la base del ISR.

Cuando el Servicio de Administración Tributaria (SAT) realiza una facultad de comprobación fiscal a una empresa, es común que rechace deducciones o determine ingresos acumulables omitidos. Esto genera un aumento en el Impuesto Sobre la Renta (ISR) a pagar, pero también dispara automáticamente un crédito adicional: el reparto de la Participación de los Trabajadores en las Utilidades (PTU).

Ante esto, muchas empresas y asesores caen en un error táctico. Asumen que, para cobrar esa PTU, el SAT primero debe demostrar fehacientemente que la compañía contaba con trabajadores subordinados en el ejercicio revisado.

El nuevo criterio que rompe el mito

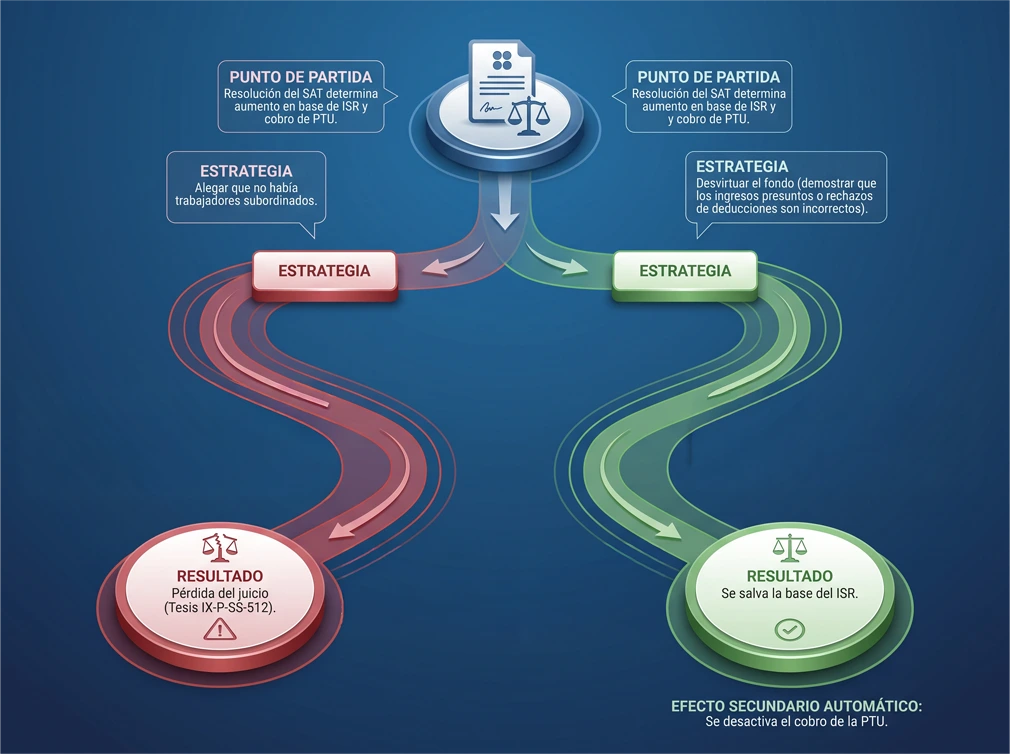
El Pleno del Tribunal Federal de Justicia Administrativa emitió la tesis IX-P-SS-512, la cual resuelve este gran debate y cambia el enfoque de la defensa fiscal. La resolución precisa que la determinación del reparto adicional de utilidades en una resolución en materia fiscal no está condicionada a que la autoridad fiscalizadora demuestre de manera previa que el contribuyente tenía trabajadores.

Una cuestión matemática, no laboral

La razón detrás de este criterio es técnica. Según los magistrados, el cobro de esta PTU no es de naturaleza laboral, sino una consecuencia exclusivamente fiscal de modificar la base gravable. Es decir, si el SAT rechaza tus gastos (deducciones) o asume que ganaste más dinero (ingresos omitidos), tu base para calcular impuestos sube. Por mandato constitucional (artículo 123), los trabajadores tienen derecho a participar de esas utilidades. Por tanto, el cálculo de la PTU es una estricta consecuencia matemática pura derivada del aumento en la base del ISR. La autoridad fiscal únicamente constata que el reparto aritmético sea correcto, sin entrar en materia de relaciones laborales.

Cómo debe ser la estrategia de defensa

En la práctica corporativa, esto significa que intentar anular el cobro de la PTU alegando la inexistencia de trabajadores es un esfuerzo inútil que terminará en la pérdida del juicio.

La estrategia legal correcta debe enfocarse obligatoriamente en desvirtuar el fondo de las observaciones de la autoridad. Toda la energía probatoria debe centrarse en demostrar que los ingresos presuntos son incorrectos y que los rechazos de deducciones carecen de sustento legal.

Al lograr ganar el debate principal y salvar la base original del ISR, se desactiva automáticamente el efecto secundario: el cobro adicional de la PTU.

Entender la naturaleza de los créditos fiscales es vital para una defensa exitosa. Las empresas deben asegurarse de tener su contabilidad respaldada para blindar la base gravable original, ya que de ella dependen los demás cobros accesorios.

¿Necesitas asesoría?

En Grupo C&H contamos con especialistas para asesorarte en auditorías fiscales y construir estrategias de defensa sólidas y actualizadas a los últimos criterios de los tribunales. ¡Acércate a nosotros y protege el patrimonio de tu empresa!

Si tienes dudas en temas de cumplimiento...

Desconexión digital: evita rotación sin frenar la operación

“¿Tienes un minuto?”: el mensaje que está costando talento (y cómo evitarlo sin volver rígida tu empresa)

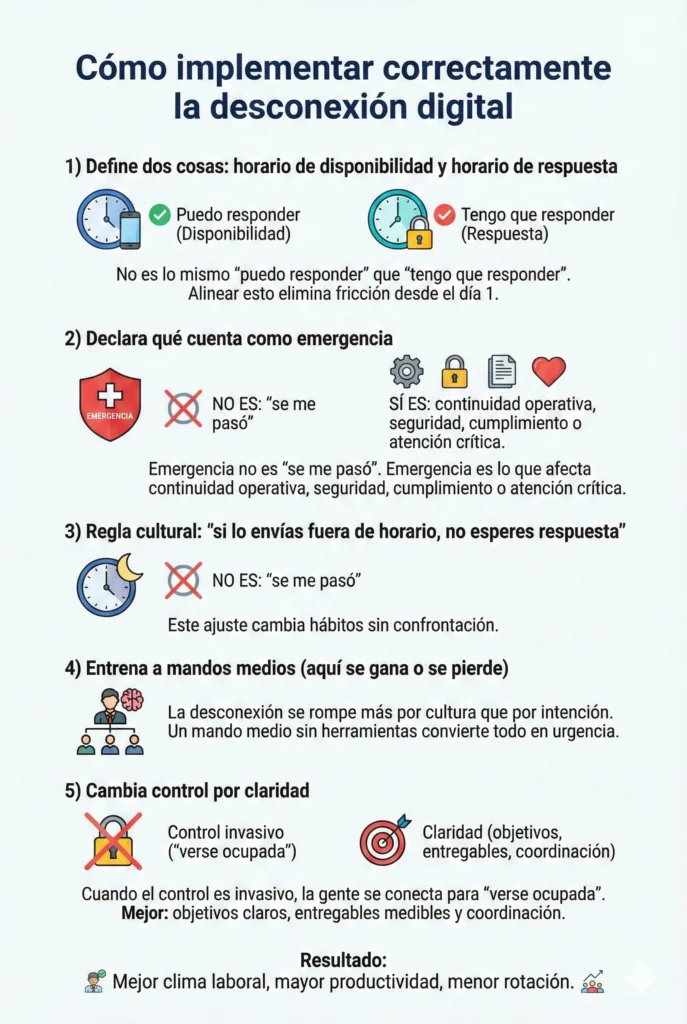
La desconexión digital ya no es “un tema de RH”. Es una decisión de productividad, cultura y retención. Y la buena noticia: se implementa con reglas simples.

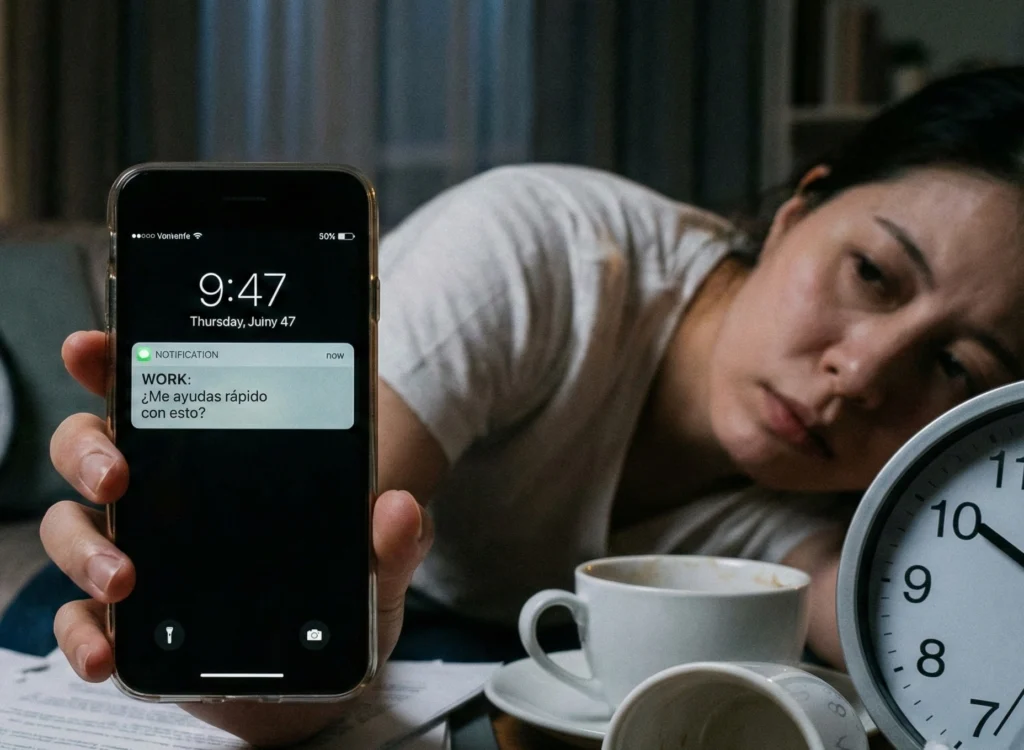
– Son las 9:47 pm.
– Tu celular vibra.
– Un mensaje del trabajo: “¿Me ayudas rápido con esto?”

No es la primera vez. Y casi nunca es “con mala intención”. El problema es que, cuando se repite, ese “minuto” se vuelve una segunda jornada.

Y ahí empieza el costo: fatiga, errores, tensión en el equipo y rotación.

La desconexión digital no es un capricho: es un seguro de productividad

En muchas empresas, estar disponible todo el tiempo se confunde con compromiso.

Pero en la práctica suele producir lo contrario: personas cansadas, menos enfoque, más fricción… y líderes apagando incendios que pudieron evitarse con planeación.

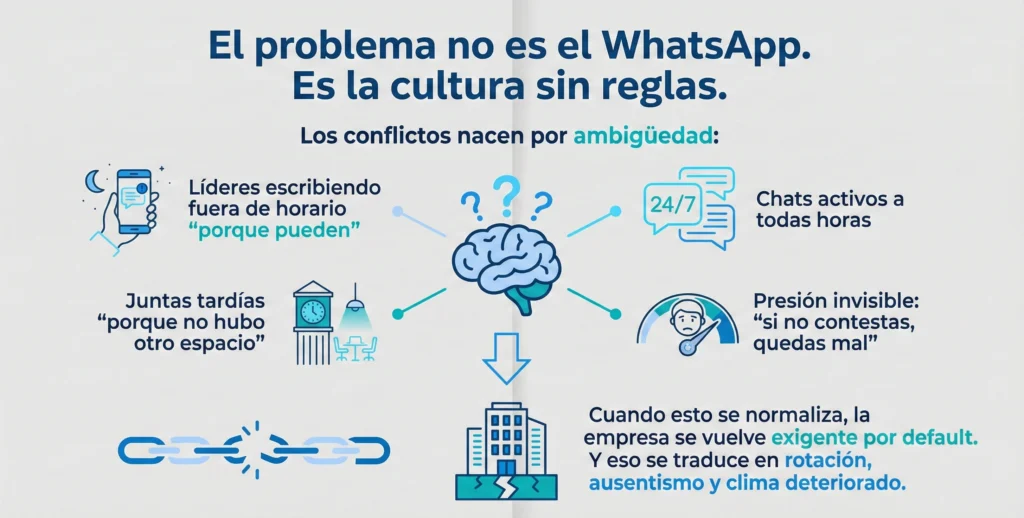
Por eso el tema de la desconexión digital está tomando fuerza. CDMX ya lo está impulsando, y en teletrabajo/híbrido la conversación se volvió estándar. Pero aquí va la pregunta real:

¿Qué le cuesta a tu empresa no establecer reglas claras de desconexión?

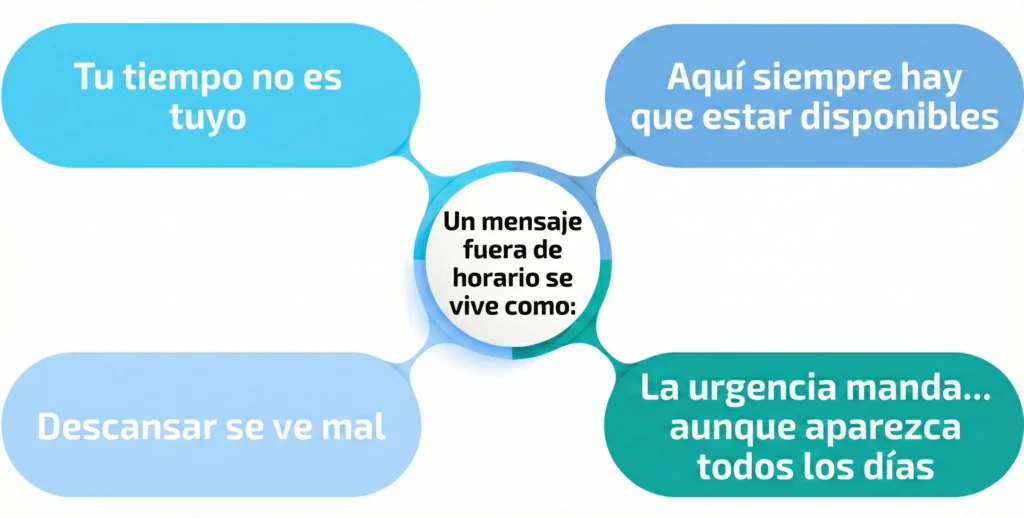
Lo que tus colaboradores escuchan cuando el trabajo invade su descanso

La gente no siempre se queja. Se desconecta emocionalmente.
Y cuando llega una mejor opción, se va.

Entonces… ¿qué es desconexión digital?

No se trata de apagar la operación.
Se trata de proteger el descanso para sostener el rendimiento.

Desconexión digital es:

Si tu empresa quiere implementarlo bien, aquí tienes un plan simple que funciona en organizaciones reales:

Lo que ganan las empresas que lo implementan bien

Una empresa que respeta la desconexión no se vuelve “suave”.
Se vuelve más eficiente.

Eso es productividad sostenible. Y hoy, esa es la ventaja competitiva.

En Grupo C&H ayudamos a organizaciones a operar con continuidad: personas, procesos, cumplimiento y cultura que retiene talento.

La desconexión digital no es un tema “blando”. Es parte del mismo sistema:
continuidad operativa + bienestar + control + cultura que escala.

¡Conversemos! Podemos ayudarte a prepararte.

¿Tu empresa opera en híbrido/teletrabajo o tiene equipos con alta carga operativa?

En Grupo C&H nos mantenemos al día en tendencias y normativas laborales para convertir el bienestar del colaborador en resultados operativos reales.

Si quieres fortalecer tu operación con prácticas actuales, cumplimiento y una cultura laboral más sostenible, conversemos: te ayudamos a diseñar una ruta clara para mejorar desempeño, clima y continuidad en tu área operativa.

Valor UMA 2026: Todo lo que necesitas saber para tus cálculos fiscales y laborales.

Por: Lic. Salvador Hernández Avendaño

¿Estás Protegiendo Bien a tu Empresa?
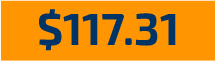
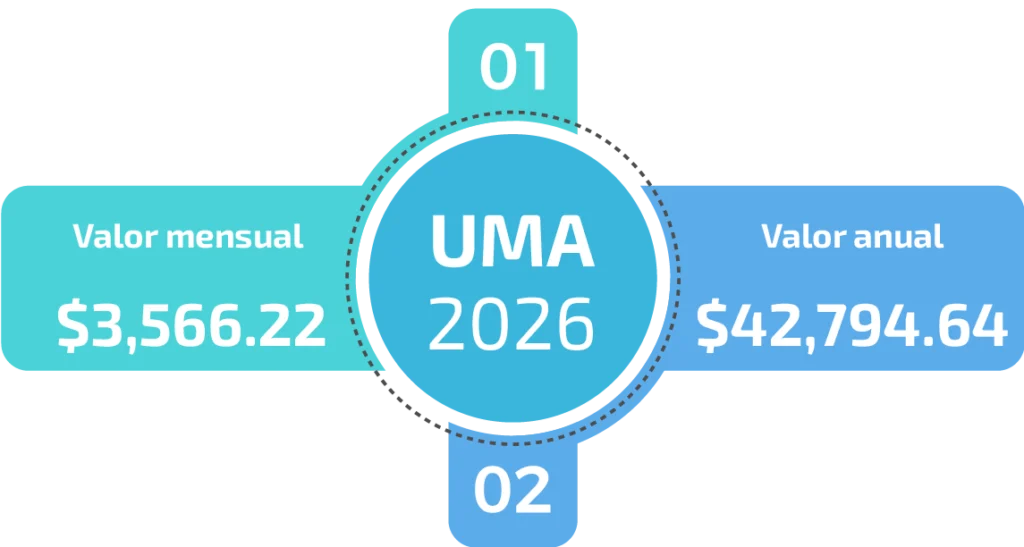
A partir del 1 de febrero de 2026, la Unidad de Medida y Actualización (UMA) tendrá un valor diario de:
conforme al comunicado oficial emitido hoy por el INEGI. Este ajuste refleja una variación anual del 3.69 %, resultado directo del comportamiento del Índice Nacional de Precios al Consumidor (INPC) al cierre de diciembre de 2025.

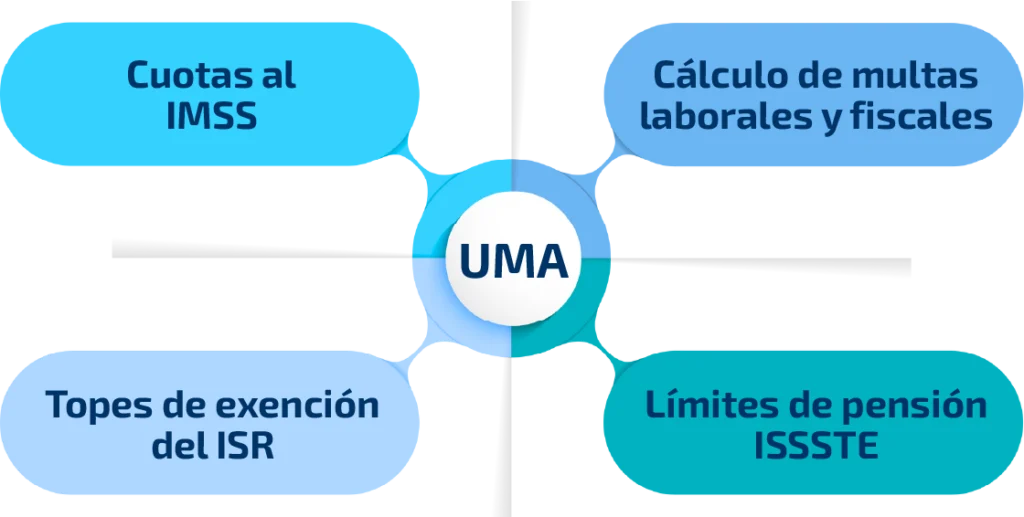
¿Por qué importa este dato?

Porque impacta en la determinación de:

Valores

¡Conversemos! Podemos ayudarte a prepararte.
Reloj Checador Obligatorio 2026: Guía de Cumplimiento STPS

Por: Lic. Salvador Hernández Avendaño

A partir del 2026, el uso de relojes checadores digitales o sistemas de registro biométrico será obligatorio para todas las empresas que trabajen con esquemas de prestación de servicios especializados o maquila de nómina.

Registro Obligatorio de Horarios de Trabajo

La Secretaría del Trabajo y Previsión Social ha establecido  que será indispensable que cada  patrón registre el horario de entrada y salida de cada trabajador.

¿Es obligatorio registrar los horarios de entrada y salida de los trabajadores?

Sí, cada patrón debe registrar los horarios de entrada y salida de cada trabajador, incluso si son administrados por un tercero.

Garantía de Derechos Laborales y Trazabilidad de Pagos

La medida busca garantizar el cumplimiento de los derechos laborales y asegurar la  trazabilidad de los pagos  relacionados con el tiempo efectivamente trabajado, especialmente en esquemas donde el patrón de registro patronal no es quien administra directamente la operación diaria.

Cumplimiento de REPSE

Este nuevo requerimiento aplica también a empresas que contraten servicios especializados bajo el REPSE.

Contratar Servicios Especializados

Las empresas contratan proveedores de servicios especializados.

Garantizar la Responsabilidad del Contratante

Las empresas asumen la responsabilidad de garantizar el cumplimiento de los proveedores.

Garantizar la Responsabilidad del Contratante

Las empresas asumen la responsabilidad de garantizar el cumplimiento de los proveedores.

Validar el Cumplimiento del Proveedor

Las empresas verifican que los proveedores cumplan con las regulaciones de REPSE.

Desde Grupo C&H, te recordamos que nuestra solución de maquila de nómina ya incluye herramientas tecnológicas que permiten integrar registros de asistencia, calcular incidencias y administrar jornadas con trazabilidad total. Esto facilita el cumplimiento normativo y reduce el riesgo de observaciones por parte de las autoridades laborales.

Te sugerimos validar si tu empresa cuenta con un sistema de control de asistencia implementado, y en caso de no tenerlo, acércate con tu ejecutivo comercial para conocer nuestras soluciones integrales de control, cálculo y soporte a la nómina.

Este requerimiento responde a una tendencia que busca eliminar la ambigüedad en la relación entre tiempo trabajado y remuneración, reforzando la  legalidad de todos los pagos realizados al trabajador.

¡Conversemos! Podemos ayudarte a prepararte.

El Trabajo Híbrido en la Nueva Cultura Organizacional

Por: Lic. Salvador Hernández Avendaño

En esta nueva edición de nuestro boletín, exploramos una de las transformaciones más importantes de la cultura laboral contemporánea:
el trabajo híbrido. Esta tendencia, lejos de ser transitoria, redefine la forma en que concebimos la productividad, el liderazgo y la experiencia del colaborador en 2026.

¿Una moda pasajera? Nada más lejos

El trabajo híbrido ha evolucionado de ser una respuesta temporal a convertirse en un modelo organizacional robusto. Estudios recientes revelan que el 60% de quienes pueden trabajar remotamente prefieren esquemas híbridos, mientras que menos del 10% desea volver a un esquema 100% presencial.

Redefiniendo la confianza y el liderazgo

El nuevo contrato psicológico laboral deja atrás el valor de la presencia física para enfocarse en los resultados. Las empresas que no brindan flexibilidad enfrentan una desventaja en la atracción y retención de talento. Esto implica un cambio de paradigma: de controlar a inspirar, de fiscalizar a acompañar con propósito.

Beneficios tangibles del esquema híbrido

Mejor balance vida-trabajo (76%)

Eficiencia en el uso deltiempo (64%)

Menor fatiga (61%)

Libertad para decidir cómo y dónde trabajar (57%)

Mayor productividad (52%)

Estos datos evidencian que la flexibilidad impulsa tanto el bienestar como la productividad si se implementa estratégicamente.

Retos que demandan liderazgo empático

La desconexión cultural, la coordinación de equipos y el acceso a herramientas siguen siendo desafíos a resolver. El modelo híbrido exige un liderazgo humanista, digital y con alta capacidad de comunicación efectiva.

¿Y Recursos Humanos?

El área de Capital Humano asume un rol protagónico en 2026. Se trata de diseñar arquitecturas organizacionales híbridas que equilibren bienestar, productividad y propósito. Algunas tareas clave incluyen:

Rediseñar modelos de

compensación por resultados

Capacitar líderes en

gestión remota

Fomentar experiencias

presenciales significativas

Medir indicadores de

bienestar, compromiso y productividad

Reforzar la cohesión cultural

con herramientas tecnológicas

En resumen:

La clave no es decidir si adoptamos el modelo híbrido, sino cómo lo hacemos sostenible. La flexibilidad debe convertirse en una estrategia organizacional consciente y no en una reacción forzada. Desde el área de recursos Humanos, tenemos la oportunidad y la responsabilidad de liderar este cambio.

Solicita un diagnóstico para tu empresa

Recursos Humanos 2026: prioridades que marcarán la agenda empresarial

Por: Lic. Salvador Hernández Avendaño

El entorno laboral de cara a 2026 se visualiza como un periodo de ajustes estratégicos. Las áreas de Recursos Humanos deberán ser protagonistas, y no espectadoras, de los cambios económicos, regulatorios y sociales que impactarán a las organizaciones. A continuación, se presenta una orientación clave para líderes que buscan anticiparse y tomar decisiones informadas.

REVISIÓN SALARIAL INTEGRAL MÁS ALLÁ DEL MÍNIMO

Aunque el salario mínimo ha sido históricamente el eje de negociación en los ajustes de fin de año, se anticipa que el ajuste salarial para el personal general se sitúe entre el 5% y 6%. Este rango no se vincula directamente al salario mínimo, sino a la necesidad de mantener competitividad ante la inflación y la rotación de talento. La recomendación es diseñar tabuladores diferenciados y presupuestos por niveles jerárquicos.

EVOLUCIÓN DE LOS ESQUEMAS DE TRABAJO

La jornada laboral de 40 horas, la regulación del teletrabajo y las propuestas de semanas laborales más cortas siguen marcando la conversación legislativa. Aunque algunas reformas aún están en discusión, las empresas deben comenzar a preparar escenarios alternativos operativos y contractuales. El rediseño de turnos, indicadores de productividad y equilibrio vida-trabajo será clave para mantenerse vigentes.

FORTALECIMIENTO DEL CLIMA LABORAL Y CULTURA ORGANIZACIONAL

Más allá de las condiciones contractuales, el factor emocional y relacional será decisivo para la retención. El 2026 se proyecta como un año donde la identidad de marca empleadora tendrá tanto peso como la oferta económica. Evaluar el clima interno, promover la escucha activa e impulsar programas de bienestar emocional serán prácticas diferenciadoras.

CAPACITACIÓN CON VISIÓN DE EMPLEABILIDAD

El enfoque de desarrollo de talento se mueve hacia la empleabilidad interna y externa. Invertir en programas de formación que preparen al personal para los retos de la transformación digital, la automatización y el trabajo colaborativo intergeneracional será esencial. La capacitación ya no es solo una prestación: es un seguro de adaptación empresarial.

DIGITALIZACIÓN DE PROCESOS DE RRHH

Desde la contratación hasta la administración de nómina, la tecnología será el eje transversal en los equipos de Capital Humano. Las plataformas que permiten trazabilidad, autogestión del colaborador y análisis predictivo marcarán la diferencia entre un área operativa y una área estratégica.

2026

El 2026 no será un año para improvisar. Será un año para líderes que planifican con datos, anticipan tendencias y ponen a las personas al centro.

En Grupo C&H te orientamos para trazar la mejor ruta. Contáctanos y prepara tu operación con una visión 360°.

Haz una auditoría laboral preventiva

Lo que viene: reformas laborales clave en el cierre de 2025

Por: Lic. Salvador Hernández Avendaño

¿Están listas las empresas para enfrentar una nueva etapa de transformación en las relaciones laborales?

Nuevo escenario legislativo
Con el arranque del primer periodo ordinario de sesiones del Congreso de la Unión, se ha reactivado una agenda legislativa con fuerte carga en materia laboral. Las iniciativas en discusión tienen el potencial de redibujar principios fundamentales del trabajo en México, desde la jornada semanal hasta la igualdad salarial y los permisos personales.
En Grupo C&H, preparamos un resumen claro sobre las reformas más relevantes en debate y sus posibles efectos para empresas, trabajadores y áreas de recursos humanos.

Reformas destacadas en discusión

Reducción de la jornada laboral

Propuesta: Establecer la semana laboral en 40 horas con 2 días de descanso. Se busca mejorar la salud, productividad y equilibrio vida-trabajo.

Propinas y salario mínimo justo en servicios

Busca proteger el salario base en restaurantes, bares y hoteles. Las propinas deben considerarse un ingreso adicional, no un sustituto salarial.

Aumento del aguinaldo

El dictamen propone elevar el aguinaldo de 15 a 30 días como mínimo legal.

Permisos con goce de sueldo

Se plantea otorgar 5 días con goce de sueldo por fallecimiento de familiares en primer grado.

Igualdad salarial entre géneros

La reforma contempla inspecciones laborales y sanciones por discriminación salarial.

Primer empleo formal para jóvenes

Diseñar una estrategia tripartita para crear oportunidades laborales a jóvenes y sectores vulnerables.

Derechos laborales para trabajadores del arte

Incorporar a la LFT a personas dedicadas a actividades artísticas con seguridad social y derechos laborales.

¿Qué deben anticipar las empresas?
Aunque estas reformas pueden mejorar condiciones laborales a mediano plazo, su implementación implicará costos adicionales y ajustes internos. Recomendamos no esperar a su aprobación definitiva para comenzar a prepararse. El análisis preventivo es clave para evitar sanciones o impactos operativos.
Acompañamos tu preparación al cambio
Nuestro equipo en Grupo C&H puede ayudarte a:

Evaluar impactos financieros y operativos.

Actualizar contratos, reglamentos y manuales.

Diseñar planes de cumplimiento progresivo.

Capacitar a equipos de recursos humanos y jurídicos.

Haz una auditoría laboral preventiva

La inteligencia artificial en el derecho ¿avance o riesgo?

Por: Lic. Salvador Hernández Avendaño

¿Estamos preparados para confiar en algoritmos en la práctica jurídica?

Nuevo panorama legal
La inteligencia artificial (IA) ya no es tema del futuro. Hoy, su uso se ha vuelto cotidiano en sectores como la salud, la industria y, sí, también en el derecho. Lo que hace apenas unos años parecía impensable —como generar borradores legales con un clic o revisar cientos de sentencias en segundos— ahora es parte de la realidad de muchas firmas, despachos y departamentos jurídicos. Sin embargo, este avance trae consigo oportunidades… y desafíos. ¿Hasta qué punto puede intervenir la IA en los procesos legales sin comprometer principios fundamentales como la ética, el criterio humano o la  confidencialidad?
¿Qué puede hacer hoy la IA por el derecho?
La inteligencia artificial funciona mediante algoritmos entrenados con grandes volúmenes de datos. En el entorno jurídico, estas son algunas de sus aplicaciones más comunes:

Redacción asistida de contratos y escritos.

Búsqueda jurisprudencial y análisis de sentencias.

Evaluación de riesgo o predicción de resoluciones.

¿Dónde están los riesgos?
Confiar sin control en estos sistemas puede traer consecuencias delicadas:

Pérdida de criterio humano.

Riesgos éticos por sesgos en los datos.

Confidencialidad comprometida.

Impacto laboral por automatización de tareas jurídicas.

IA + Derecho: el reto no es técnico, es ético
La inteligencia artificial no viene a reemplazar a los abogados, sino a potenciar su trabajo. El verdadero reto está en usarla como una herramienta estratégica, sin dejar de lado el sentido ético, la sensibilidad humana y la responsabilidad profesional que exigen los temas legales.
¿Tu área jurídica está preparada para integrar IA?

En Grupo C&H, ayudamos a organizaciones a adoptar soluciones tecnológicas
con enfoque legal y humano, cuidando que la implementación de nuevas
herramientas respete los principios de confidencialidad, ética y seguridad jurídica.

Acércate a nuestro equipo de especialistas para explorar opciones de automatización responsable, análisis jurídico asistido y estrategias de
transformación digital segura.

Haz una auditoría laboral preventiva