
Cuando el Servicio de Administración Tributaria (SAT) realiza una facultad de comprobación fiscal a una empresa, es común que rechace deducciones o determine ingresos acumulables omitidos. Esto genera un aumento en el Impuesto Sobre la Renta (ISR) a pagar, pero también dispara automáticamente un crédito adicional: el reparto de la Participación de los Trabajadores en las Utilidades (PTU).
El nuevo criterio que rompe el mito
Una cuestión matemática, no laboral
Cómo debe ser la estrategia de defensa
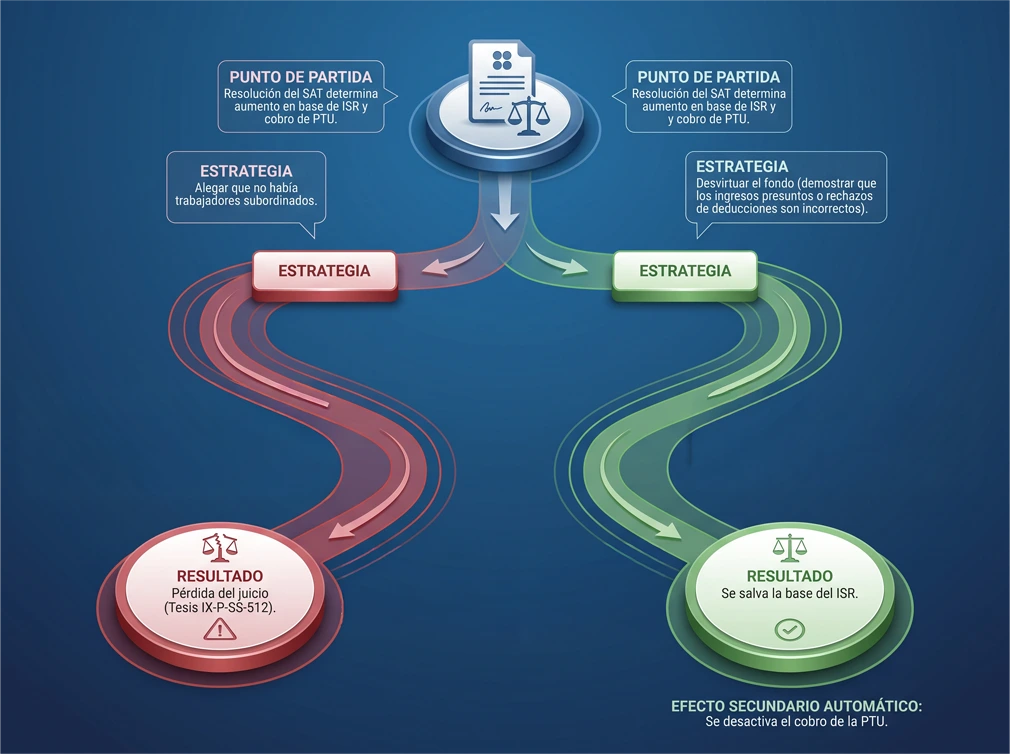
En la práctica corporativa, esto significa que intentar anular el cobro de la PTU alegando la inexistencia de trabajadores es un esfuerzo inútil que terminará en la pérdida del juicio.
La estrategia legal correcta debe enfocarse obligatoriamente en desvirtuar el fondo de las observaciones de la autoridad. Toda la energía probatoria debe centrarse en demostrar que los ingresos presuntos son incorrectos y que los rechazos de deducciones carecen de sustento legal.
Al lograr ganar el debate principal y salvar la base original del ISR, se desactiva automáticamente el efecto secundario: el cobro adicional de la PTU.
Entender la naturaleza de los créditos fiscales es vital para una defensa exitosa. Las empresas deben asegurarse de tener su contabilidad respaldada para blindar la base gravable original, ya que de ella dependen los demás cobros accesorios.
¿Necesitas asesoría?
En Grupo C&H contamos con especialistas para asesorarte en auditorías fiscales y construir estrategias de defensa sólidas y actualizadas a los últimos criterios de los tribunales. ¡Acércate a nosotros y protege el patrimonio de tu empresa!
Si tienes dudas en temas de cumplimiento...